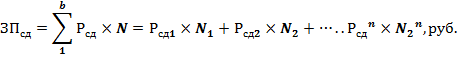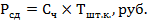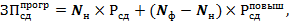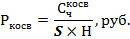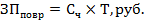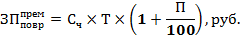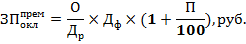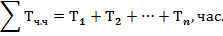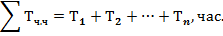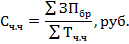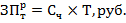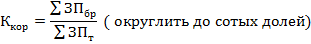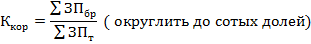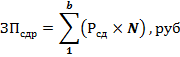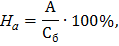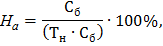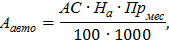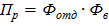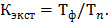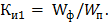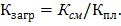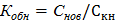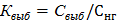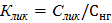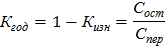Поделиться


 ФОС МДК 05.01 НОВЫЙ.docx
Государственное
профессиональное образовательное учреждение
Тульской области
«Тульский колледж профессиональных технологий и сервиса»
|
|
Утверждаю |
|
|
Заместитель директора |
|
|
Ю.А. Кузнецова |
Комплект фондов оценочных средств
|
по дисциплине |
МДК.05.01Управление структурным подразделением организации |
|
специальности, профессии |
19.02.03 Технология хлеба, кондитерских и макаронных изделий, группа 406, 407, преподаватель Лукичева И.А. и Киняшева Е.А.
|
Комплект фондов оценочных средств по МДК.05.01УПРАВЛЕНИЕ СТРУКТУРНЫМ ПОДРАЗДЕЛЕНИЕМ ОРГАНИЗАЦИИ разработан с учетом требований
- федерального государственного образовательного стандарта среднего общего образования (приказ министерства образования и науки РФ от 17 мая 2012 г. n 413 (с изменениями и дополнениями 29 декабря 2014 г., 31 декабря 2015 г., 29 июня 2017 г., 24 сентября, 11 декабря 2020 г., 12 августа 2022 г.))
- федеральной образовательной программы среднего общего образования (приказ министерства просвещения РФ от 23 ноября 2022 г. n 1014)
- федерального государственного образовательного стандарта среднего профессионального образования и профиля профессионального образования: 19.02.03 Технология хлеба, кондитерских и макаронных изделий.
Организация-разработчик: ГПОУ ТО «Тульский колледж профессиональных технологий и сервиса»
Разработчик: преподаватель : Лукичева И.А.
СОДЕРЖАНИЕ
1. ПАСПОРТ КОМПЛЕКТА ФОНДА ОЦЕНОЧНЫХ СРЕДСТВ
1.1. Область применения
1.2. Объекты оценивания – результаты освоения дисциплины, подлежащие проверке
2. ТЕКУЩИЙ КОНТРОЛЬ И ОЦЕНКА РЕЗУЛЬТАТОВ ОБУЧЕНИЯ
2.1. Организация текущего контроля успеваемости по дисциплине
2.2 Система оценивания результатов текущей аттестации
1. ПАСПОРТ КОМПЛЕКТА ФОНДА ОЦЕНОЧНЫХ СРЕДСТВ
Фонд оценочных средств по дисциплине МДК 05.01Управление структурным подразделением (ФОС) является частью основной профессиональной образовательной программы среднего профессионального образования по специальности 19.02.03 Технология хлеба, кондитерских и макаронных изделий. ФОС включает контрольно-оценочные материалы для проведения текущего контроля успеваемости.
В результате аттестации по дисциплине осуществляется комплексная проверка следующих умений и знаний.
В результате освоения учебной дисциплины обучающийся должен уметь:
- рассчитывать выход продукции в
ассортименте;
- вести табель учета рабочего времени работников;
- рассчитывать заработную плату;
- рассчитывать экономические показатели структурного подразделения
- организовать работу коллектива исполнителей;
- рассчитывать экономические показатели структурного подразделения организации;
- организовать работу коллектива исполнителей;
- оформлять документы на различные операции с сырьем, полуфабрикатами и готовой продукцией.
- владеть актуальными методами работы в профессиональной и смежных сферах;
- реализовать составленный план;
- оценивать результат и последствия своих действий (самостоятельно или с помощью
наставника)
- определять задачи для поиска информации;
- определять необходимые источники
информации;
- планировать процесс поиска;
- структурировать получаемую информацию;
- выделять наиболее значимое в перечне информации;
- оценивать практическую значимость результатов поиска;
- оформлять результаты поиска
- распознавать задачу и/или проблему в профессиональном и/или социальном контексте;
- анализировать задачу и/или проблему и выделять ее составные части;
- определять этапы решения задачи;
- выявлять и эффективно искать информацию, необходимую для решения задачи и/или проблемы;
- составить план действия;
- определить необходимые ресурсы;
- владеть актуальными методами работы профессиональной и смежных сферах;
- реализовать составленный план;
- оценивать результат и последствия своих действий (самостоятельно или с помощью наставника).
- определять задачи для поиска информации;
- определять необходимые источники информации;
- планировать процесс поиска;
- структурировать получаемую информацию;
- выделять наиболее значимое в перечне информации;
- оценивать практическую значимость результатов поиска;
- оформлять результаты поиска
- применять средства информационных технологий для решения профессиональных задач;
- использовать современное программное обеспечение.
- организовывать работу коллектива и команды;
- взаимодействовать с коллегами, руководством,
клиентами в ходе профессиональной деятельности.
планировать процесс производства;
- принимать решения во внештатных ситуациях и брать ответственность за принятые решения.
- использовать современные методики самообразования и личностного развития для достижения жизненных и профессиональных целей;
- применять рациональные приемы двигательных функций в профессиональной деятельности.
- применять средства информационных технологий для отслеживания частой смены технологий в профессиональной деятельности;
- использовать современное программное обеспечение.
В результате освоения учебной дисциплины обучающийся должен знать:
- методику расчета выхода продукции;
- порядок оформления табеля учета рабочего времени;
- методику расчета заработной платы;
- структуру издержек производства и пути снижения затрат;
- методики расчета экономических показателей;
- методики расчета экономических показателей;
- основные приемы организации работы исполнителей;
- методики расчета экономических показателей;
- основные приемы организации работы исполнителей;
формы документов, порядок их
заполнения.
- актуальный профессиональный и социальный контекст, в котором приходится работать и жить;
- алгоритмы выполнения работ в профессиональной и смежных областях;
- методы работы в профессиональной и смежных сферах.
- номенклатуры информационных источников,
применяемых в профессиональной деятельности;
- приемы структурирования информации;
- формат оформления результатов поиска информации.
- актуальный профессиональный и социальный контекст, в котором приходится работать и жить;
- основные источники информации и ресурсы для решения задач и проблем в профессиональном и/или социальном контексте;
- алгоритмы выполнения работ в профессиональной и смежных областях;
- методы работы в профессиональной и смежных сферах;
- структуру плана для решения задач;
- порядок оценки результатов решения задач профессиональной деятельности.
- номенклатура информационных источников применяемых в профессиональной деятельности;
- приемы структурирования информации;
- формат оформления результатов поиска информации.
современные средства и устройства
информатизации;
- порядок их применения и программное обеспечение в профессиональной деятельности.
психологические основы деятельности коллектива,
психологические особенности личности;
основы проектной деятельности.
- психологические особенности работы во внештатной ситуации, порядок действий в различных ситуациях.
- роль самообразования в профессиональном и социальном развитии человека;
- основы здорового образа жизни.
- современные технологии; порядок их применения и программное обеспечение в профессиональной деятельности.
При изучении учебной дисциплины обучающимися должны быть освоены следующие компетенции:
|
Код ОК |
Содержание компетенции |
|
ОК 01. |
Понимать сущность и социальную значимость своей будущей профессии, проявлять к ней устойчивый интерес |
|
ОК 02. |
Организовывать собственную деятельность, выбирать типовые методы и способы выполнения профессиональных задач, оценивать их эффективность и качество. |
|
ОК 03. |
Принимать решения в стандартных и нестандартных ситуациях и нести за них ответственность |
|
ОК 4. |
Осуществлять поиск и использование информации, необходимой для эффективного выполнения профессиональных задач, профессионального и личностного развития. |
|
ОК 5. |
Использовать информационно-коммуникационные технологии в профессиональной деятельности. |
|
ОК 6. |
Работать в коллективе и команде, эффективно общаться с коллегами, руководством, потребителями. |
|
ОК 7. |
Брать на себя ответственность за работу членов команды (подчиненных), результат выполнения заданий. |
|
ОК 8. |
Самостоятельно определять задачи профессионального и личностного развития, заниматься самообразованием, осознанно планировать повышение квалификации. |
|
ОК 09. |
Использовать информационные технологии в профессиональной деятельности. |
2. ТЕКУЩИЙ КОНТРОЛЬ И ОЦЕНКА РЕЗУЛЬТАТОВ ОБУЧЕНИЯ
Текущий контроль успеваемости представляет собой проверку усвоения учебного материала, регулярно осуществляемую на протяжении курса обучения.
Текущий контроль результатов освоения дисциплины в соответствии с рабочей программой и календарно-тематическим планом происходит при использовании следующих обязательных форм контроля:
- выполнение тестовых зданий;
- выполнение и защита практических работ;
- проверка выполнения самостоятельной работы студентов.
Во время проведения учебных занятий дополнительно используются следующие формы текущего контроля:
- устный опрос;
- тестирование по темам отдельных занятий.
Формы текущего контроля
|
Содержание учебного материала |
Формы контроля |
|
Тема 1.1 Характеристика рынка продукции и услуг в области производства хлеба, кондитерских и макаронных изделий |
Перечень вопросов для устного и письменного опроса |
|
Тема 1.2 Организация производственных и технологических процессов |
Тестовое задание |
|
Тема 1.3 Структура организации и руководимого подразделения |
Практическая работа |
|
Тема 1.4 Методы планирования, контроля и оценки работ исполнителей |
Практическая работа |
|
Тема 1.5 Порядок оформления табеля учета рабочего времени |
|
|
Тема 1.6 Методика расчета заработной платы |
Практическая работа |
|
Тема 1.7 Структура издержек производства и пути снижения затрат |
Перечень вопросов для устного и письменного опроса |
|
Тема 1.8 Методика расчета экономических показателей |
Решение задач |
|
Тема 1.9 Основные перспективы развития малого бизнеса в области профессиональной деятельности |
Практическая работа |
|
Тема 1.10 Производственные показатели |
Тест |
|
Тема 1.11 Формы документов, порядок их заполнения |
Решение задач |
Тема 1.1 Характеристика рынка продукции и услуг в области производства хлеба, кондитерских и макаронных изделий
Оцениваемые умения:
- определять задачи для поиска информации;
- определять необходимые источники
информации;
- планировать процесс поиска;
- структурировать получаемую информацию;
- выделять наиболее значимое в перечне информации;
- оценивать практическую значимость результатов поиска;
- оформлять результаты поиска.
Оцениваемые знания:
- актуальный профессиональный и социальный контекст, в котором приходится работать и жить.
Устно ответить на вопросы:
1. Обзор рынка зерновых культур
2. Конъюнктура зернового рынка России.
3. Исследование рынка хлебобулочных изделий.
4. Мотивы потребления покупателя
5. Тенденции развития рынка
6. Исследование рынка макаронных изделий
7 . Рынок макаронных изделий г. Москвы.
8. Рынок макаронных изделий типичного российского провинциального города.
Тема 1.2 Организация производственных и технологических процессов
Оцениваемые умения:
- рассчитывать выход продукции в
ассортименте;
- оценивать результат и последствия своих действий (самостоятельно или с помощью наставника).
Оцениваемые знания:
- методику расчета выхода продукции;
- результат и последствия своих действий.
Задание 1
Внимательно прочитайте задание, в котором из трех предложенных вариантов ответов выберете один правильный.
1. Основное сырье в хлебопекарном производстве
а) молоко, мука, дрожжи, химические разрыхлители, соль
б) мука, дрожжи, химические разрыхлители, соль, вода
в) масло, дрожжи, соль, сахар, мука
2. Массовая доля влаги в сушеных дрожжах:
а) 75%
б) 8-10%
в) 18%
3. Что такое адаптация?
а) склеивание и выпадение в осадок микроорганизмов
б) приспособление культуры к заданным условиям
в) обезвоживание клетки
4. Какие показатели входят в органолептическую оценку качества сырья?
а) вкус, цвет, запах, прозрачность растворов, внешний вид...
б) кислотность, влажность
в) содержание влаги; рН среды
5. Назвать физико-химические показатели качества сырья:
а) цвет, запах
б) кислотность, влажность, подъемная сила, содержание клейковины, рН среды
в) прозрачность раствора, воздушность
6. Виды помола зерна:
а) мельничный
б) разовый и повторительный
в) крупный и мелкий
7. Жиры животные подразделяются на виды:
а) говяжий, бараний, свиной, костный
б) подсолнечный, кукурузный
в) соевый, подсолнечный
8. Какие масла относятся к растительным?
а) соевое, хлопковое, баранье
б) подсолнечное, кукурузное, говяжье
в) подсолнечное, хлопковое, соевое, кукурузное
9. В зависимости от степени очистки подсолнечное масло подразделяют на виды:
а) рафинированное, гидратированное, нерафинированное
б) очищенное, темное
в) соленое, сладкое
10. Влажность сахара-песка:
а) 0,14%-0,15%
б) 20%
в) 6%
11. Оборудование, которое служит для очистки и аэрации муки:
а ) элеваторы
б) конвееры
в) просеиватели
Ответы 1
Инструкция
Внимательно прочитайте задание, в котором из трех предложенных вариантов ответов выберете один правильный.
1. Основное сырье в хлебопекарном производстве
а) молоко, мука, дрожжи, химические разрыхлители, соль
б) мука, дрожжи, химические разрыхлители, соль, вода
в) масло, дрожжи, соль, сахар, мука
2. Массовая доля влаги в сушеных дрожжах:
а) 75%
б) 8-10%
в) 18%
3. Что такое адаптация?
а) склеивание и выпадение в осадок микроорганизмов
б) приспособление культуры к заданным условиям
в) обезвоживание клетки
4. Какие показатели входят в органолептическую оценку качества сырья?
а) вкус, цвет, запах, прозрачность растворов, внешний вид...
б) кислотность, влажность
в) содержание влаги; рН среды
5. Назвать физико-химические показатели качества сырья:
а) цвет, запах
б) кислотность, влажность, подъемная сила, содержание клейковины, рН среды
в) прозрачность раствора, воздушность
6. Виды помола зерна:
а) мельничный
б) разовый и повторительный
в) крупный и мелкий
7. Жиры животные подразделяются на виды:
а) говяжий, бараний, свиной, костный
б) подсолнечный, кукурузный
в) соевый, подсолнечный
8. Какие масла относятся к растительным?
а) соевое, хлопковое, баранье
б) подсолнечное, кукурузное, говяжье
в) подсолнечное, хлопковое, соевое, кукурузное
9. В зависимости от степени очистки подсолнечное масло подразделяют на виды:
а) рафинированное, гидратированное, нерафинированное
б) очищенное, темное
в) соленое, сладкое
10. Влажность сахара-песка:
а) 0,14%-0,15%
б) 20%
в) 6%
11.Оборудование, которое служит для очистки и аэрации муки:
а) элев
Ответы к заданию 1.
1 а
2 б
3б
4а
5б
6б
7а
8в
9а
10а
11в
Тема 1.3 Структура организации и руководимого подразделения
Оцениваемые умения:
- организовать работу коллектива исполнителей;
- рассчитывать экономические показатели структурного подразделения организации;
- организовать работу коллектива исполнителей;
Оцениваемые знания:
- основные приемы организации работы исполнителей;
- актуальный профессиональный и социальный контекст, в котором приходится работать и жить;
Тема: Разработка и оптимизация структуры управления предприятием.
Цель практической работы: выработать практические навыки в области разработки и проектирования структур управления организацией; научиться выстраивать взаимосвязи внутри организационных структур; научиться определять уровни управления; закрепление теоретических знаний, формирование умений через выполнение заданий.
Обеспечение урока: 1. Схемы: «Организационная структура предприятия»
2. Учебные пособия.
3. Раздаточный материал.
Ход работы:
1.Инструктаж по выполнению практической работы.
2. Проверка знаний:
2.1. Для чего в организациях создают структуры управления?
2.2. От чего будет зависеть организационная структура?
2.3. Будут ли стратегические планы организации влиять на выбор структуры управления?
3. Информация для ознакомления
Организационная структура - схема, вокруг которой организуется группа людей, основа, на которой держатся все функции, описывает, как в компании принимаются решения и кто является ее лидером.
Организации создают структуры для того, чтобы обеспечивать координацию и контроль деятельности своих подразделений и работников.
Организационную структуру предприятия необходимо разрабатывать в связи с тем, что:
- организационная структура дает четкое понимание того, в каком направлении движется компания. Ясная структура — это инструмент, с помощью которого можно придерживаться порядка в принятии решений и преодолевать различные разногласия.
- организационная структура связывает участников. Благодаря ей люди, присоединяющиеся к группе, имеют отличительные черты. В то же время и сама группа обладает определенными особенностями.
- организационная структура формируется неизбежно. Любая организация по определению подразумевает какую-то структуру.
Организационная структура любой организации будет зависеть от того, кто является ее участниками, какие задачи она решает и как далеко организация зашла в своем развитии.
Независимо от того, какую организационную структуру вы выбираете, три элемента всегда будут присутствовать в ней.
Управление
Конкретный человек или группа людей, которые принимают решения в организации.
Правила, по которым работает организация
Многие из этих правил могут быть заявлены явно, в то время как другие могут быть скрытыми, но при этом не менее обязательными для исполнения.
Распределение труда
Распределение труда может быть формальным или неформальным, временным или постоянным, но в каждой организации непременно будет определенный тип распределения труда.
Существует несколько типов традиционных структур.
Для различных организаций характерны различные виды структур управления.
Выделяют несколько универсальных видов организационных структур управления, таких, как: линейная, линейно-штабная, функциональная, линейно-функциональная, матричная. дивизиональной. При этом необходимо помнить, что выбор структуры управления зависит от стратегических планов организации.
Организационная структура регулирует:
§ разделение задач по отделениям и подразделениям;
§ их компетентность в решении определенных проблем;
§ общее взаимодействие этих элементов.
Линейная структура
Рассмотрим линейную организационную структуру. Для нее характерна вертикаль: высший руководитель — линейный руководитель (подразделения) — исполнители. Имеются только вертикальные связи. В простых организациях отдельные функциональные подразделения отсутствуют.

|
Преимущества |
Недостатки: |
|
Простота |
Высокие требования к квалификации руководителей и высокая загрузка руководителя. |
|
Конкретность заданий и исполнителей. |
Линейная структура применяется и эффективна на небольших предприятиях с несложной технологией и минимальной специализацией |
Линейно-штабная организационная структура
По мере роста предприятия, как правило, линейная структура преобразуется в линейно-штабную. Она аналогична предыдущей, но управление соредоточено в штабах. Появляется группа работников, которые непосредственно не дают распоряжений исполнителям, но выполняют консультационные работы и готовят управленческие решения.

Функциональная организационная структура
При дальнейшем усложнении производства возникает необходимость специализации работников, участков, отделов цехов и т. д., формируется функциональная структура управления. Распределение работ происходит по функциям.
При функциональной структуре происходит деление организации на элементы, каждый из которых имеет определенную функцию, задачи. Она характерна для организаций с небольшой номенклатурой, стабильностью внешних условий. Здесь имеет место вертикаль: руководитель — функциональные руководители (производство, маркетинг, финансы) — исполнители. Присутствуют вертикальные и межуровневые связи. Недостаток — функции руководителя размыты.

|
Преимущества |
Недостатки: |
|
Углубление специализации, повышение качества управленческих решений; |
Недостаточная гибкость; |
|
Возможность управлять многоцелевой и многопрофильной деятельностью. |
Плохая координация действий функциональных подразделений; |
|
|
Низкая скорость принятия управленческих решений |
|
|
Отсутствие ответственности функциональных руководителей за конечный результат работы предприятия |
Линейно-функциональная организационная структура
При линейно-функциональной структуре управления основные связи — линейные, дополняющие — функциональные.
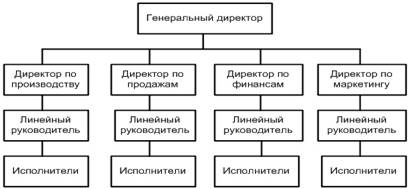
Дивизиональная организационная структура
В крупных фирмах для устранения недостатков функциональных структур управления используется так называемая дивизиональная структура управления. Распределение обязанностей происходит не по функциям, а по выпускаемой продукции или по регионам. В свою очередь в дивизиональных отделениях создаются свои подразделения по снабжению, производству, сбыту и т. д. При этом возникают предпосылки для разгрузки вышестоящих руководителей путем освобождения их от решения текущих задач. Децентрализованная система управления обеспечивает высокую эффективность в рамках отдельных подразделений.
|
Преимущества |
Недостатки: |
|
|
Рост расходов на управленческий персонал |
|
|
Сложность информационных связей. |
.
Дивизионная структура управления строится на основании выделения подразделений, или дивизионов. Данный вид применяется в настоящее время большинством организаций, особенно крупными корпорациями, так как нельзя втиснуть деятельность крупной компании в 3-4 основных отдела, как в функциональной структуре. Однако длинная цепь команд может привести к неуправляемости. Создается также в крупных корпорациях.

Матричная организационная структура
В связи с необходимостью ускорения темпов обновления продукции возникли программно-целевые структуры управления, получившие названия матричные. Суть матричных структур состоит в том, что в действующих структурах создаются временные рабочие группы, при этом руководителю группы в двойное подчинение передаются ресурсы и работники других подразделений.
При матричной структуре управления формируются проектные группы (временные), реализующие целевые проекты и программы. Эти группы оказываются в двойном подчинении, создаются временно. Этим достигается гибкость в распределении кадров, эффективная реализация проектов. Недостатки — сложность структуры, возникновение конфликтов. Примером могут служить авиакосмическое предприятие, телекоммуникационные компании, выполняющие крупные проекты для заказчиков.

|
Преимущества |
Недостатки: |
|
Гибкость, ускорение внедрения инноваций, персональная ответственность руководителя проекта за результаты работы. |
Наличие двойного подчинения, конфликты из-за двойного подчинения, сложность информационных связей. |
4. Ход выполнения задания
Задание 4.1.
1.Разработать и составить организационную структуру хлебозавода №1.
2. Определить тип организационной структуры управления.
3. Определите уровни управления в данной организации.
4.Перечислите преимущества и недостатки данной структуры.
Задание 4.2.
Разработать и составить организационную структуру управления акционерного общества, в котором имеются:
- общее собрание акционеров;
- Совет директоров;
- Генеральный директор;
- Директора: директор по коммерции; директор по общим вопроса; директор по экономике.
- Торговый отдел, главный товаровед;
- Служба главного инженера, Служба инженера по технике безопасности, Служба транспортного отдела, Служба начальника отдела снабжения.
- Планово-экономический отдел, Отдел организации торговли, Бухгалтерия,
Определить тип организационной структуры управления.
Перечислите преимущества и недостатки данной структуры
Задание 4.3.
Разработать и составить организационную структуру фирмы «Стандарт», в которой имеются:
- Руководитель фирмы «Стандарт»;
- Отдел пищевых продуктов;
- Функциональное обеспечение проекта: производственные мощности, исследования и разработки, материально-техническое обеспечение, кадры, контроль и бух.учет.
- проекты: Проект «Продукт XXI», Проект «Здорово!», Проект «Эковзгляд»
- последовательность осуществления операций каждого проекта: производственная группа, группа технологов, группа снабжения, кадровая группа, бухгалтерская группа.
Определить тип организационной структуры управления.
Определите уровни управления в данной организации.
Тема 1.4 Методы планирования, контроля и оценки работ исполнителей
Оцениваемые умения:
- организовывать работу коллектива и команды;
- взаимодействовать с коллегами, руководством,
клиентами в ходе профессиональной деятельности.
планировать процесс производства;
- принимать решения во внештатных ситуациях и брать ответственность за принятые решения.
Оцениваемые знания:
- порядок их применения и программное обеспечение в профессиональной деятельности.
психологические основы деятельности коллектива,
психологические особенности личности;
основы проектной деятельности.
- психологические особенности работы во внештатной ситуации, порядок действий в различных ситуациях.
Практическая работа.
Тема: Построение модели процесса коммуникации в управлении.
Цель: формирование умения определять функции и виды деловой коммуникации.
Ход выполнения:
1. Ознакомьтесь с содержанием заданий.
2. Сформулируйте вопросы и задайте их преподавателю.
3. Выполните задания практической работы.
4. Выполненную работу сдать преподавателю.
Задание 1. Используя структуру коммуникативного процесса, в предложенной ситуации выделите его элементы.
Элементы коммуникативного процесса:
· Отправитель (коммуникатор) – лицо, генерирующее идею или собирающее информацию и передающее ее;
· Сообщение – непосредственно информация;
· Канал – средство передачи информации (устная передача, совещание, телефонные переговоры, письменная передача, электронная почта);
· Получатель (адресат) – лицо, которому предназначена информация и которое интерпретирует ее.
Ситуация. Генеральный директор торговой фирмы решил обсудить с менеджерами магазинов вопрос о состоянии и улучшении качества торгового обслуживания населения на совещании.
Задание 2. Проанализируйте следующую ситуацию из практики деятельности компании и определите, о каких видах деловых коммуникаций идет речь.
Ситуация. В компании АТ&Т разработана программа по управлению производительностью. Важной частью этой программы выступает разработка и распространение внутри компании специальных вопросников.
В анкетах, которые раздаются всем сотрудникам одного подразделения, затрагиваются такие вопросы, как:
1. Уважение к работнику.
2. Стремление оказать активную помощь клиенту.
3. Работа в команде.
4. Инновации и высокие этические нормы.
Результаты этого опроса, получаемые руководителем, являются проявлением обратной связи от его подразделения. Руководитель анализирует эти результаты, затем конфиденциально обсуждает их с фасилитатором (человек, обеспечивающий успешную групповую коммуникацию), после чего они выносятся на обсуждение общего собрания коллектива подразделения.
Задание 3. Проанализируйте приведенные в таблице 1 цели деловых коммуникаций в организации. Определите, какие из них ставят перед собой нисходящие, восходящие, горизонтальные и диагональные коммуникации, и заполните таблицу.
Таблица 1.
Цели и виды деловых коммуникаций
|
Цели коммуникаций |
Виды коммуникаций |
|
1. Постановка задач исполнителям |
|
|
2. Координация работ подразделений аппарата управления |
|
|
3. Получение достоверной информации о конечных результатах работы |
|
|
4. Интеграция усилий подразделений аппарата управления для решения комплексных проблем |
|
|
5. Обеспечение обратной связи о полученных заданиях |
|
|
6. Обеспечение обратной связи для оценки результатов работы |
|
|
7.Эффективное использование всех видов ресурсов в организации |
|
|
8.Разрешение межгрупповых конфликтов организации |
|
|
9. Изучение мнения коллектива по интересующей проблеме |
|
|
10. Инструктирование по выполнению работы |
|
|
11. Разрешение внутригрупповых конфликтов |
|
Задание 4. Проанализируйте перечисленные в таблице 2 виды передаваемой в сообщении информации. Определите, о каких видах деловой коммуникации (нисходящих, восходящих, горизонтальных, диагональных) идет речь, и заполните таблицу.
Таблица 2
Виды информации и виды коммуникации
|
Виды информации |
Виды коммуникации |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Задание 5. Определите уровень общительности (В.Ф. Ряховский). Пройдите тест и сделайте вывод.
Инструкция: На каждый из приведенных вопросов следует ответить: «да», «нет», «иногда».
1. Вам предстоит ординарная деловая встреча. Выбивает ли вас из колеи ее ожидание?
2. Не откладываете ли вы визит к врачу до тех пор, пока станет уже совсем невмоготу?
3. Вызывает ли у вас смятение и неудовольствие поручение выступить с докладом, сообщением, информацией на какую-либо тему на совещании, собрании или тому подобном мероприятии?
4. Вам предлагают выехать в командировку в город, где вы никогда не бывали. Приложите ли вы максимум усилий, чтобы избежать этой командировки?
5. Любите ли вы делиться своими переживаниями с кем бы то ни было?
6. Раздражаетесь ли вы, если незнакомый человек на улице обратится к вам с просьбой (показать дорогу, сказать, который час и т.д.)?
7. Верите ли вы, что существует проблема «отцов и детей» и что людям разных поколений трудно понимать друг друга?
8. Постесняетесь ли вы напомнить знакомому, что он забыл вам вернуть деньги, которые занял несколько месяцев назад?
9. В ресторане, либо в столовой вам подали явно недоброкачественное блюдо. Промолчите ли вы, лишь рассерженно отодвинув тарелку?
10. Оказавшись один на один с незнакомым человекам, вы не вступите с ним в беседу и будете тяготиться, если первым заговорит он. Так ли это?
11. Вас приводит в ужас любая длинная очередь, где бы они ни была (в магазине, в библиотеке, театральной кассе). Предпочтете ли вы отказаться от своего намерения, нежели встать в очередь и томиться в ожидании?
12. Боитесь ли вы участвовать в какой-либо комиссии по рассмотрению конфликтных ситуаций?
13. У вас есть собственные сугубо индивидуальные критерии оценки произведений литературы, искусства, культуры и никаких «чужих» мнений на этот счет вы не приемлете. Это так?
14. Услышав где-то в «кулуарах» высказывание явно ошибочной точки зрения по хорошо известному вам вопросу, предпочтете ли вы промолчать и не вступать в спор?
15. Вызывает ли у вас досаду чья-либо просьба помочь разобраться в том или ином служебном вопросе или учебной теме?
16. Охотнее ли вы излагаете свою точку зрения (мнение, оценку) в письменном виде, чем в устной форме?
Обработка результатов
Ответ «да» оценивается в 2 балла; «иногда» – в 1 балл; «нет» – в 0 баллов. Общее число баллов суммируется и по классификатору определяется, к какой категории людей вы относитесь.
От 30 до 32 баллов – вы явно не коммуникабельны. Близким людям с вами нелегко. На вас трудно положиться в деле, которое требует групповых усилий. Старайтесь стать общительнее, контактнее, контролируйте себя.
От 25 до 29 баллов – вы неразговорчивы, предпочитаете одиночество, и поэтому у вас, наверное, немного друзей. Новая работа и необходимость новых контактов если и не ввергают вас в панику, то надолго выводят из равновесия. Вы знаете эту особенность своего характера и бываете, недовольны собой. Но не ограничивайтесь таким неудовольствием, в вашей власти преломить эти особенности характера.
От 19 до 24 баллов – вы в известной степени общительны; в незнакомой обстановке чувствуете себя вполне уверенно. Новые проблемы вас не пугают. И все же с новыми людьми вы сходитесь с оглядкой, в спорах и диспутах участвуете неохотно.
От 14 до 18 баллов – у вас нормальная коммуникабельность. Вы любознательны, охотно слушаете интересного собеседника, достаточно терпеливы в общении с другими, отстаиваете свою точку зрения без вспыльчивости. Без неприятных переживаний идете на встречу с новыми людьми. В то же время не любите шумных компаний. Экстравагантные выходки и многословие вызывают у вас раздражение.
От 9 до 13 баллов – вы общительны, любопытны, разговорчивы и любите высказываться по разным вопросам. Охотно знакомитесь с новыми людьми. Любите бывать в центре внимания, никому не отказываете в просьбах, хотя и не всегда можете их выполнить. Бывает, вспылите, но быстро отходите. Чего вам не достает – так это усидчивости, терпения и отваги при столкновении с серьезными проблемами. При желании, однако, вы сможете себя заставить не отступать.
От 4 до 8 баллов – вы, должно быть, очень общительны, всегда в курсе всех дел. Любите принимать участие в дискуссиях, хотя серьезные темы могут вызвать у вас головную боль. Охотно высказываетесь по любому вопросу, даже если имеете о нем поверхностное представление. Всюду чувствуете себя в своей тарелке. Беретесь за любое дело, хотя далеко не всегда можете успешно довести его до конца.
3 балла и менее – ваша коммуникабельность чрезмерна. Вы говорливы, многословны, вмешиваетесь в дела, которые не имеют к вам никакого отношения. Беретесь судить о проблемах, в которых совершенно не компетентны. Вольно или невольно вы часто бываете причиной разного рода конфликтов в вашем окружении. Вспыльчивы, обидчивы, нередко бываете необъективны. Вам нужно поработать над собой и своим характером! Прежде всего, воспитайте в себе терпеливость и сдержанность, уважительнее относитесь к людям.
Задание 6. С какими функциями коммуникации связаны следующие жизненные ситуации.
1. Человек испытывает чувство одиночества.
2.Человек обращается в справочное бюро для того, чтобы узнать время отправления поезда.
3.После общения с товарищем, молодой человек почувствовал, что у него изменилось настроение.
4. Преподаватель дал задание, и студенты стали его выполнять.
5. После нескольких деловых встреч между молодыми сотрудниками отдела возникло взаимное чувство уважения и симпатии.
Тема 1.5 Порядок оформления табеля учета рабочего времени
Оцениваемые умения:
- актуальный профессиональный и социальный контекст, в котором приходится работать и жить;
- порядок оформления табеля учета рабочего времени;
Оцениваемые знания:
- актуальный профессиональный и социальный контекст, в котором приходится работать и жить;
- порядок оформления табеля учета рабочего времени;
1.Кто заполняет табель учета рабочего времени
2.Чем отличаются формы Т-12 и Т-13
3.Что учитывать при заполнении табеля
4.Какие использовать обозначения и коды
5.Как заполнить табель.
6.Для чего нужен табель учета рабочего времени
Тема 1.6 Методика расчета заработной платы
Тема Оцениваемые умения:
- владеть актуальными методами работы профессиональной и смежных сферах;
- реализовать составленный план;
- оценивать результат и последствия своих действий (самостоятельно или с помощью наставника).
Оцениваемые знания:
- методику расчета заработной платы;
Практическая работа.
Тема: Расчет заработной платы отдельных категорий работников.
Цель работы: приобрести навыки по расчету заработной платы различных категорий работников промышленного предприятия.
КРАТКАЯ ТЕОРИЯ И МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ:
Экономическая сущность заработной платы. Тарифная система
Заработная плата – это цена, выплачиваемая за использование труда
Различают номинальную и реальную заработную плату.
Номинальная заработная плата – это сумма денег, полученная работником за месяц
Реальная заработная плата – это как бы «покупательная способность» номинальной зарплаты, т.е. количество товаров и услуг, которые можно приобрести на номинальную зарплату.
Для распределения зарплаты внутри предприятия между различными категориями работающих предприятие самостоятельно разрабатывает для себя соответствующие документы, которые составят тарифную систему.
Тарифная система состоит из следующих документов:
– единый тарифно-квалификационный справочник;
– тарифная сетка;
– схема должностных окладов.
Формы оплаты труда
Тарифная система предполагает использование 2 форм оплаты труда: сдельной и повременной. И та, и другая, могут быть:
– индивидуальной;
– коллективной (бригадной)
При индивидуальной оплате оплачивается количество изготовленной продукции индивидуальным рабочим или отработанные им часы.
При коллективной оплате оплачивается конечный результат бригады.
Разновидности индивидуальной сдельной оплаты труда
1. Прямая сдельная оплата труда.
Зарплата рабочего за месяц зависит от количества изготовленной им продукции и от квалификации рабочего.
Размер прямой сдельной зарплаты считается по формуле:
|
|
|
Где
 – количество изготовленных изделий, шт.
 – сдельная расценка, т.е. оплата за
изготовление одной штуки, руб.
 – количество разновидностей
изготавливаемых изделий
Сдельная расценка рассчитывается по формуле:
|
|
|
Где
 – часовая тарифная ставка
соответствующего разряда, руб.
 – штучное калькуляционное время, час.
Штучно-калькуляционное время – это время на изготовление одного изделия.
Прямая сдельная оплата труда применяется редко, т.к. недостаточно заинтересовывает рабочего в росте производительности труда.
2. Сдельно-премиальная оплата труда
При этой форме дополнительно к основному заработку при условии выполнения установленных количественных и качественных показателей выплачивается ещё премия. Предприятие самостоятельно разрабатывает премиальное положение.
Размер заработка при этой системе рассчитывается по формуле:
|
|
|
Где П – установленный процент премии согласно премиальному положению,%
Применяется широко.
3. Сдельно-прогрессивная оплата труда
При этой форме оплаты продукция, изготовленная в пределах установленной нормы, оплачивается по нормальной расценке, сверх установленной нормы – по повышенной расценке. Причем эта расценка возрастает с ростом % перевыполнения норм (прогрессивно увеличивается).
Размер заработка при этой системе определяется по формуле:
|
|
|
Где
 – размер повышенной расценки, руб
Применяется редко, в исключительных случаях, например, при нехватке рабочих ил оборудования, при освоении новой продукции. Широкое применение такой формы оплаты труда приведет к необоснованному росту себестоимости продукции.
4. Косвенная сдельная система применяется для оплаты труда вспомогательных рабочих, например, наладчиков.
Их заработная плата ставится в зависимость от количества продукции, изготовленного основными производственными рабочими, рабочие места которых они обслуживают.
Это заинтересовывает наладчика в лучшем и скорейшем выполнении своих функций.
Размер заработка по косвенно сдельной системе рассчитывается по формуле:
|
|
|
Где
 – фактически произведенное количество
деталей основными рабочими на станках, которые обслуживает наладчик, шт.
 – косвенная сдельная расценка, руб.
Размер косвенной сдельной расценки рассчитывается по формуле:
|
|
|

 – часовая тарифная ставка по разряду,
присвоенному наладчику, руб.
 – продолжительность смены, час.
 – количество станков, обслуживаемых
(налаживаемых) данным рабочим, шт.
Н – норма выработки деталей на одном станке за час.
Пример А
Дневная тарифная ставка вспомогательного рабочего составляет 800 рублей. Он обслуживает 2 объекта:
– бригада основных рабочих со сменным заданием 1000 кг. продукции;
– бригада основных рабочих со сменным заданием 500 кг. продукции.
За месяц 1-я бригада сдала 30 тонн продукции, а 2-я бригада – 15 тонн. Определить заработную плату вспомогательного рабочего за месяц.
Решение
1. Определяем размер часовой ставки работника
|
|
|

2. Определяем часовые нормы выработки бригад:
|
|
|
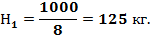
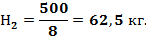
3. Определяем размер косвенной сдельной расценки:
|
|
|
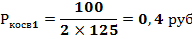

4. Определяем размер заработка вспомогательного рабочего за месяц
|
|
|

5. Аккордная система оплаты труда.
При этой форме оплаты заранее устанавливается объем работ, сумма заработка за него, максимальный срок окончания работы. При досрочном выполнении работы может выплачиваться ещё премия.
Пример А
Электрик выполняет работы по договору. Ему установлен размер заработка 45000 руб. при условии выполнения работы за 20 дней. Фактически работник выполнил необходимый объем работ за 23 дня. Согласно договору, за каждый день просрочки заработная плата уменьшается на 1%. Определить размер заработка работника.
Решение
1. Определяем % снижения заработка рабочего:
23 дня соответствует 100%
3 дня соответствует Х%

2. Определяем размер заработка работника за период выполнения работ:
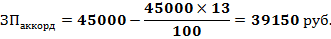
Разновидности индивидуальной повременной оплаты труда
1. Простая повременная система.
Заработная плата рабочего считается по формуле:
|
|
|
Где
 – часовая тарифная ставка
рабочего-повременщика соответствующего разряда, руб.
Т – отработанное рабочим за месяц время, час.
Применяется редко, т.к. не заинтересовывает рабочего в росте производительности труда.
2. Повременно-премиальная система.
|
|
|
Премия выплачивается при условии выполнения установленных количественных и качественных показателей.
3. Окладная система оплаты труда
Для оплаты труда инженерно-технических работников, младшего обслуживающего персонала, охраны применяются следующие формы оплаты труда:
– окладная система.
Размер заработка рассчитывается по формуле:
|
|
|
Где
О – размер месячного оклада по штатному расписанию, руб.
 – количество рабочих дней в месяце
 – количество фактически отработанных
работником дней.
– Окладно-премиальная система.
Размер заработка считается по формуле:
|
|
|
Коллективная (бригадная) форма оплаты труда
Предусматривает выплату вознаграждения по коллективным конечным результатам. Коллективная форма основывается на той же тарифной системе, что и индивидуальная.
Коллективная оплата может быть:
– сдельной;
– повременной.
Распределение коллективного заработка между членами бригады может производиться следующими способами:
1. – Оплата поровну – пропорционально отработанному времени.
Применяется на технологически однотипных, одинаковых по сложности работах, например, на штамповке.
Расчет зарплаты каждому работнику производится в следующей последовательности:
– Определяется количество отработанных бригадой человеко-часов:
|
|
|
– Определяется стоимость 1 человеко-часа
|
|
|
Где
 – сумма, заработанная бригадой за месяц,
руб.
– Определяется заработная плата за месяц каждого члена бригады
|
|
|
Пример Б
В бригаде работают 3 токаря 3 разряда. Общий бригадный заработок за месяц составил 82000 руб. 1-й работник отработал 170 час. 2-й работник отработал 152 час, 3-й работник отработал 160 часов за месяц. Определить заработную плату каждого работника бригады.
Решение
1. Определяется количество отработанных бригадой человеко-часов:
|
|
|

2. Определяется стоимость 1 человеко-часа
|
|
|

Определяется заработная плата за месяц каждого члена бригады
|
|
|
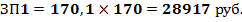


2. Оплата труда в соответствии с присвоенными рабочим тарифными разрядами и фактически отработанным временем
Используется в том случае, если рабочие в бригаде имеют разные разряды и выполняют разные по сложности работы.
Расчет заработка производится в следующей последовательности:
1. определяется тарифная заработная плата каждого члена бригады:
|
|
|
Где
Т – количество часов, отработанных рабочим за месяц
2. Определяется сумма заработка по тарифу всех рабочих:
|
|
|
3. определяется коэффициент корректировки, позволяющий корректировать заработную плату по тарифу каждого члена бригады относительно фактической заработной платы бригады
|
|
|
4. определяем размер заработной платы для каждого рабочего:
|
|
|
Пример В
На участке механической обработки деталей работают 3 фрезеровщика – 3, 4 и 5 разряда. Общий бригадный заработок за месяц составил 91000 руб. Рабочий 3 разряда отработал 170 часов; рабочий 4 разряда отработал 152 часа; рабочий 5 разряда отработал 160 часов. Часовые тарифные ставки работников 3,4 , 5 разрядов соответственно 200, 210, 220 руб.
Определить размер заработной платы каждого работника бригады.
Решение
1. Определяется тарифная заработная плата каждого члена бригады:
|
|
|
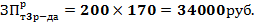

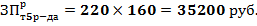
2. Определяется сумма заработка по тарифу всех рабочих:
|
|
|

3. Определяется коэффициент корректировки, позволяющий корректировать заработную плату по тарифу каждого члена бригады относительно фактической заработной платы бригады
|
|
|
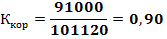
4. Определяется размер заработной платы для каждого рабочего:
|
|
|

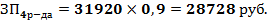

ПОРЯДОК ВЫПОЛНЕНИЯ РАБОТЫ И ФОРМА ОТЧЕТНОСТИ:
Решить задачи, согласно приведенным алгоритмам.
|
Порядок формирования индивидуального задания: Выделенные жирным курсивом цифры увеличиваются на коэффициент, соответствующий номеру студента по списку.
Если студент имеет №5, то К=1,05; Если № 20, то 1,2, и.т.д. |
Пример 1
Сдельная система оплаты труда
Рабочий 4 разряда за месяц изготовил 900 штук изделий А (норма штучно-калькуляционного времени 10 мин=0,17 ч.) и 800 штук изделий Б (норма времени 5 мин.=0,08 ч.). Часовая тарифная ставка 43,57 руб..
Решение
1. Определяем сдельные расценки по изделиям:
|
|
|
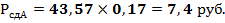

2. Определяем размер сдельной заработной платы рабочего за месяц
|
|
|

Задача 1
Рабочий 6 разряда за месяц изготовил 1500 штук изделий А (норма штучно-калькуляционного времени 10 мин=0,17 ч.) и 1000 штук изделий Б (норма времени 5 мин.=0,08 ч.). Часовая тарифная ставка 52,86 руб. Оформить наряд на сдельную работу (приложение Б)
Определить размер сдельного заработка за месяц.
Пример 2
Сдельная система оплаты труда
Часовая тарифная ставка рабочего 4 разряда 210 руб. Норма выработки деталей 3дет/час. За месяц рабочий изготовил 400 деталей. Определить сдельную расценку и размер сдельного заработка.
Решение
1. Определяем сдельную расценку
|
|
|

2. Определяем размер сдельного заработка работника
|
|
|
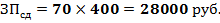
Задача 2
Часовая тарифная ставка рабочего 4 разряда 210 руб. Норма выработки деталей 1дет/час. За месяц рабочий изготовил 1400 деталей. Определить сдельную расценку и размер сдельного заработка.
Пример 3
Сдельно-премиальная система оплаты труда
Рабочий 4 разряда за месяц изготовил 150 штук изделий А (норма штучно-калькуляционного времени 10 мин=0,17 ч.) и 100 штук изделий Б (норма времени 5 мин.=0,08 ч.). Часовая тарифная ставка 250 руб. Процент премии, согласно премиальному положению, 40% Условия премирования работником выполнены. Определить размер заработка рабочего за месяц.
Решение
1. Определяем сдельные расценки по изделиям:
|
|
|


2. Определяем размер сдельной премиальной заработной платы рабочего за месяц
|
|
|

Задача 3
Рабочий 4 разряда за месяц изготовил 200 штук изделий А (норма штучно-калькуляционного времени 7 мин= ч.) и 105 штук изделий Б (норма времени 10 мин.= ч.). Часовая тарифная ставка 250 руб. Процент премии, согласно премиальному положению, 40% Условия премирования работником выполнены. Определить размер заработка рабочего за месяц.
Пример 4
Повременно-премиальная система оплаты труда
Часовая тарифная ставка работника 4 разряда 210 руб. По премиальному положению ему полагается премия за экономию топлива в размере 30% от суммы экономии. В апреле он отработал 140 часов. Сэкономил топлива на 150 руб. Определить размер заработка работника за месяц.
Решение
Заработок работника составит:
|
|
|

Задача 4
Часовая тарифная ставка работника 5 разряда 300 руб. По премиальному положению ему полагается премия за экономию топлива в размере 20% от суммы экономии. В марте он отработал 110 часов. Сэкономил топлива на 200 руб. Определить размер заработка работника за месяц.
Пример 5
Сдельно-прогрессивная система оплаты труда
Часовая тарифная ставка рабочего 4 разряда 210 ден. ед.. норма выработки 5 дет/час. За 8-часовую смену рабочий изготовил 60 деталей. Повышенная расценка выше нормальной расценки на 20%. Определить размер сдельного прогрессивного заработка.
Решение
1. Определяем размер нормальной расценки
|
|
|

2. Определяем размер повышенной расценки
|
|
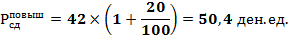
3. Определяем количество деталей, выработанных по норме
|
|
|
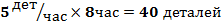
4. Определяем размер сдельного прогрессивного заработка
|
|
|

Задача 5
Часовая тарифная ставка рабочего 4 разряда 210 ден. ед.. норма выработки 3 дет/час. За 8-часовую смену рабочий изготовил 70 деталей. Повышенная расценка выше нормальной расценки на 15%. Определить размер сдельного прогрессивного заработка.
Пример 6
Повременно-премиальная система оплаты труда
Два электрика 5 и 6 разрядов отработали за месяц на предприятии по 175 часов каждый. Часовая тарифная ставка электрика 5 разряда 200 руб. Часовая тарифная ставка электрика 6 разряда – 250 руб. Размер премии - 20% тарифного заработка за обеспечение безаварийной работы электрооборудования и сетей электроснабжения. Условия премирования работниками выполнены.
Определить размер заработка электриков за месяц.
Решение
|
|
|
1. Заработок электрика 5 разряда за месяц составит

2. Заработок электрика 6 разряда за месяц составит

Задача 6
Электрики 5 и 6 разрядов отработали за месяц 170 часов каждый. Часовая тарифная ставка электрика 5 разряда 150 руб. Часовая тарифная ставка электрика 6 разряда – 200 руб. Размер премии - 30% тарифного заработка за обеспечение безаварийной работы электрооборудования и сетей электроснабжения. Условия премирования работниками выполнены.
Определить размер заработка электриков за месяц.
Пример 7
Окладно - премиальная система оплаты труда
Работнику установлен оклад 25000 руб. По графику 5-дневной рабочей недели в марте из 20 рабочих дней он отработал 16 дней (по причине болезни). Установленный размер премии 50%. Определить размер заработка рабочего за месяц
Решение
1. Определяем заработок работника
|
|
|

Задача 7
Работнику установлен оклад 30000 руб. По графику 5-дневной рабочей недели в марте из 20 рабочих дней он отработал 15 дней (по причине болезни). Установленный размер премии 30%. Определить размер заработка рабочего за месяц
Задача 8
Заполнить табель рабочего времени инженера - электромеханика. В марте он из 25 рабочих дней отработал 14 в связи с болезнью. Оклад инженера, согласно штатному расписанию, 20000 руб. Размер премии составляет 30%. Определить заработную плату работника за март.
КОНТРОЛЬНЫЕ ВОПРОСЫ:
1. Что представляют собой номинальная заработная плата; реальная заработная плата?
2. Какие нормативные документы включает в себя тарифная система?
3. Какие существуют формы оплаты труда в зависимости от способа начисления?
4. Назвать разновидности сдельной и повременной оплаты труда и способы начисления зарплаты каждой разновидности.
5. Как начисляется заработная плата ИТР и служащим?
6. Назвать разновидности коллективной (бригадной) формы оплаты труда
Какими способами может производиться распределение коллективного заработка между членами бригады?
Тема 1.7 Структура издержек производства и пути снижения затрат
Оцениваемые умения:
-
Структура издержек производства и пути снижения затрат
Оцениваемые знания:
- Структура издержек производства и пути снижения затрат
Вопросы:
1. Что обозначает термин «Экономические издержки» ?
2. Является ли верным утверждение, относящееся к кривой краткосрочных предельных издержек: «На величину предельных издержек не влияет изменение цен на факторы производства» ?
3. Чем вызвана в долгосрочном периоде динамика средних общих издержек ?
4. Зависят ли общие издержки от объема производства продукции ?
5. Пищевое предприятие при месячном объема выпуска Q = 10000 кг несет FC = 200 000 рублей, в месяц. Труд является единственным переменным фактором, а его затраты составляют 1250 рублей/час. Чему равен AVC производства при объеме выпуска 100кг в час ?
6. Принимаются ли во внимание неявные издержки при выработке решений об оптимальном объеме производства фирмы ?
7. Зависят ли средние постоянные издержки от стоимости затрат на материалы и сырье ?
8. Какие издержки в долгосрочном периоде относятся к постоянным ?
9. Зависят ли валовые издержки от объема производства продукции ?
10. Каким будет эффект масштаба, если предприятие увеличивает количество всех применяемых факторов производства в 1,5 раза и получает в результате прирост выпускаемого продукта с 300 до 450 единиц ?
11. Получит ли фирма максимальную прибыль, если она увеличивает затраты на ресурсы на 10%, а объем производства возрастает при этом на 15%?
Тема 1.8 Методика расчета экономических показателей
Оцениваемые умения:
- методики расчета экономических показателей;
Оцениваемые знания:
- методики расчета экономических показателей;
Практическая работа
Тема: Расчет основных технико-экономических показателей деятельности организации. Определение показателей экономической эффективности использования основных производственных фондов.
Цель работы: Закрепить теоретические и практические знания по расчету основных технико-экономических показателей деятельности организации (предприятия).
Порядок работы:
1) Ознакомиться с краткими теоретическими сведениями.
2) Произвести расчет основных технико-экономических показателей электроремонтного участка
3) Составить таблицу технико-экономических показателей электроремонтного участка
4) Сделать вывод.
5) Ответить на контрольные вопросы.
Краткие теоретические сведения:
Технико-экономические показатели – это комплекс цифровых данных, характеризующих деятельность предприятия (цеха).
Технико-экономические показатели дают полное представление о характере работы предприятия (цеха, участка).
Технико-экономические показатели работы электроремонтного участка:
- Количество ремонтных единиц электрооборудования
- Суммарное количество ремонтных единиц, подвергаемых ремонтам в течение года:
- а) малому ремонту;
- б) среднему ремонту;
- в) капитальному ремонту
Годовой объем ремонтных работ, в том числе:
- а) малого ремонта;
- б) среднего ремонта;
- в) капитального ремонта;
- г) на аварийность
Количество рабочих, в том числе:
- а) ремонтных рабочих;
- б) дежурных электриков
- Производительность труда ремонтных рабочих
- Количество единиц оборудования участка
- Стоимость основных материалов на ремонт электрооборудования
Важнейшие технико-экономические показатели заносим в таблицу.
Технико-экономические показатели работы электроремонтного участка
|
Наименование показателей |
Единица измерения |
Количество |
|
1. Количество ремонтных единиц электрооборудования |
рем. ед. |
1603,3 |
|
2. Суммарное количество ремонтных единиц, |
|
|
|
подвергаемых ремонтам в течение года: |
|
|
|
а) малому ремонту; |
рем. ед. |
2909,84 |
|
б) среднему ремонту; |
рем. ед. |
2303,03 |
|
в) капитальному ремонту |
рем. ед. |
199,57 |
|
3. Годовой объем ремонтных работ, всего |
нормо-часы |
23720,46 |
|
в том числе: |
|
|
|
а) малого ремонта; |
нормо-часы |
3491,808 |
|
б) среднего ремонта; |
нормо-часы |
16127,09 |
|
в) капитального ремонта; |
нормо-часы |
2993,55 |
|
г) на аварийность |
нормо-часы |
1108,01 |
|
4. Количество рабочих, всего |
чел. |
17 |
|
в том числе: |
|
|
|
а) ремонтных рабочих; |
чел. |
13 |
|
б) дежурных электриков |
чел. |
4 |
|
5. Производительность труда ремонтных рабочих |
нормо-часы |
1824,65 |
|
6. Количество единиц оборудования участка |
шт. |
9 |
|
7. Стоимость основных материалов на ремонт |
|
|
|
электрооборудования |
руб. |
56698,41 |
Контрольные вопросы:
1. Что представляют собой технико-экономические показатели?
2. Что включают в себя технико-экономические показатели электроремонтного участка?
3. Составить таблицу «Технико-экономические показатели работы электроремонтного участка в соответствии с заданием».
КРАТКИЕ ТЕОРЕТИЧЕСКИЕ СВЕДЕНИЯ
Изготовление продукции или оказание услуг невозможно без использования средств производства: средств и предметов труда, которые составляют основную часть имущества предприятия. В процессе производства работники предприятия с помощью средств труда воздействуют на предметы труда, превращая их в различные виды готовой продукции. На предприятиях средства производства представляют их производственные фонды.
Основные производственные фонды - часть имущества, которая используется в качестве средств труда при производстве продукции, выполнении работ или оказании услуг, либо для управления организации в течение периода, превышающего 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев.
Основные фонды делятся на основные производственные и основные непроизводственные фонды (рисунок 1).

Рисунок 1 – Структура основных фондов
Основные производственные фонды (ОФП) – это средства труда, которые:
− участвуют в многократно и долговременно (более года) в производственном процессе;
− сохраняют свою натурально-вещественную форму;
− переносят свою стоимость на готовую продукцию частями в виде амортизационных отчислений;
− воспроизводятся через ряд производственных циклов за счет капитальных вложений.
Непроизводственные основные фонды – не участвуют в процессе производства и не переносят своей стоимости на готовую продукцию. Это объекты социально-культурной сферы, которые возмещаются за счет национального дохода или чистой прибыли предприятия, если данные объекты находятся на его балансе.
Учет и оценка основных фондов осуществляются в натуральной и денежной формах. Натуральная форма учета основных фондов необходима для определения их технического состояния, производственной мощности предприятия, степени использования оборудования и других целей. Денежная (или стоимостная) оценка основных фондов необходима для определения их общего объема, динамики, структуры, величины стоимости, переносимой на готовую продукцию, а также для расчетов экономической эффективности капитальных вложений. Денежная форма учета основных фондов ведется по следующим направлениям (рисунок 2).

Рисунок 2 – Денежная оценка основных фондов
Первоначальная стоимость основных фондов включает стоимость приобретения оборудования (постройки, здания), транспортные расходы по доставке и стоимость монтажа. По первоначальной стоимости фонды принимаются на учет, определяется их амортизация и другие показатели.


Восстановительная стоимость - это затраты на воспроизводство основных фондов в современных условиях. Она устанавливается, как правило, во время переоценки основных фондов.


Остаточная стоимость представляет собой разность между первоначальной или восстановительной стоимостью основных фондов и суммой их износа.


Ликвидационная стоимость - стоимость реализации изношенных или выведенных из эксплуатации отдельных объектов основных фондов.
Балансовая стоимость - это стоимость объектов с учетом переоценки, по которой они числятся на балансе предприятия. Является смешанной оценкой: для одних объектов в качестве балансовой стоимости используется восстановительная стоимость, для других - первоначальная.
Рыночная стоимость - наиболее вероятная цена продажи объектов основных фондов с учетом их реального состояния, соотношения спроса и предложения.
Переоценка основных фондов - это определение реальной стоимости основных фондов (основных средств) организаций на современном этапе становления рыночной экономики и создания предпосылок для нормализации инвестиционных процессов в стране.
Кругооборот стоимости основных фондов
Износ основных фондов. Износ характеризует процесс старения действующих основных фондов как в физическом, так и в экономическом отношении. Износ основных фондов определяется и учитывается по зданиям и сооружениям, передаточным устройствам, машинам и оборудованию, транспортным средствам, производственному и хозяйственному инвентарю, рабочему скоту, многолетним насаждениям, достигшим эксплуатационного возраста, нематериальным активам. Износ основных средств определяется за полный календарный год (независимо от того, в каком месяце отчетного года они приобретены или построены) в соответствии с установленными нормами. Начисление износа не производится свыше 100 % стоимости основных средств. Начисленный износ в размере 100 % стоимости на объекты (предметы), которые годны для дальнейшей эксплуатации, не может служить основанием для списания их по причине износа.
Различают два вида износа - физический и моральный
|
Физический износ - это изменение механических, физических, химических и других свойств материальных объектов под воздействием процессов труда, сил природы и других факторов.
|
(1) |
|
где: |
|
- |
коэффициент физического износа по сроку службы; |
|
|
|
- |
средний объем продукции, фактически выработанной за год; |
|
|
|
- |
годовая производственная мощность (или нормативная производительность); |
|
|
|
- |
фактический срок службы; |
|
|
|
- |
нормативный срок службы (амортизационный период). |
Моральный износ проявляется в потере экономической эффективности и целесообразности использования основных фондов до истечения срока полного физического износа. Моральный износ первого вида - уменьшение стоимости машин или оборудования вследствие удешевления их воспроизводства в современных условиях.
Моральный износ второго вида обусловлен созданием и внедрением в производство более производительных и экономичных видов машин и оборудования.
|
|
(2) |
|
где: |
|
- |
моральный износ I и II вида; |
|
|
|
- |
балансовая стоимость; |
|
|
|
- |
восстановительная стоимость; |
|
|
|
- |
первоначальная стоимость морально-устаревшего и нового оборудования; |
|
|
|
- |
годовая производительность морально-устаревшего и нового оборудования; |
|
|
|
- |
срок службы морально-устаревшего и нового оборудования (лет). |
Частичный моральный износ - это частичная потеря потребительной стоимости и стоимости машины.
Полный моральный износ представляет собой полное обесценение машины, при котором ее дальнейшее использование является убыточным.
Скрытая форма морального износа подразумевает угрозу обесценения машины вследствие того, что утверждено задание на разработку новой, более производительной и экономичной техники.
Амортизация (от лат. amortisatio - погашение) – стоимостное выражение износа, т.е. постепенное перенесение стоимости основных фондов в процессе их эксплуатации на производственный продукт.
Амортизация основных фондов - это перенос части стоимости основных фондов на вновь созданный продукт для последующего воспроизводства основных фондов ко времени их полного износа.
Амортизационные отчисления – это денежное возмещение износа основных производственных фондов путем включения части их стоимости в затраты на выпуск продукции.
Годовая величина амортизации (Агод) рассчитывается по формуле:
|
|
(3) |
|
где: |
|
- |
балансовая стоимость ОПФ, руб.; |
|
|
|
- |
срок службы пользования ОПФ, лет. |
Амортизация осуществляется для накопления необходимых денежных средств с целью последующего восстановления и воспроизводства основных фондов.
Предприятия могут рассчитывать нормы амортизации, для каждой группы основных производственных фондов самостоятельно исходя из срока полезного использования по формуле:
|
|
(4) |
|
где: |
|
- |
норма амортизации; |
|
|
|
- |
нормативный срок службы (амортизационный период). |
Расчет суммы амортизации автотранспорта Аавто, нормы которого установлены с учетом его пробега, осуществляется по формуле:
|
|
(5) |
|
где: |
АС |
- |
амортизируемая стоимость ОС, руб.; |
|
|
На |
- |
норма амортизации автомобиля за год, %; |
|
|
Прмес |
- |
пробег автомобиля за год, тыс. км. |
Срок полезного использования основных производственных фондов – это период времени, в течение которого данный вид основных фондов способен приносить доход, т.е. с начала эксплуатации средств труда до его полного физического износа.
В результате износа основные фонды теряют свою первоначальную стоимость. Их остаточная стоимость определяется степенью этого износа, условно измеряемого как сумма ранее начисленных амортизационных отчислений Агод:
|
Сост = С пер - Агодm |
(6) |
|
где: |
|
- |
фактический срок службы основных фондов, год. |
В стоимостном (ценностном) отношении стоимость ремонтных работ (Ред) в общем виде рассчитывается по формуле:
|
|
(7) |
|
где: |
|
- |
затраты на заработную плату и начисления ремонтным рабочим; |
|
|
|
- |
затраты на запасные части; |
|
|
|
- |
затраты на материалы; |
|
|
|
- |
накладные расходы. |
Основные показатели эффективности использования основных фондов можно объединить в четыре группы:
1) показатели экстенсивного использования основных фондов, отражающие уровень их использования по времени;
2) показатели интенсивного использования основных фондов, отражающие уровень их использования по мощности (производительности);
3) показатели интегрального использования основных фондов, учитывающие совокупное влияние всех факторов, как экстенсивных, так и интенсивных;
4) обобщающие показатели использования основных фондов, характеризующие различные аспекты использования (состояния) основных фондов в целом по предприятию.
Для оценки эффективности использования основных фондов в сфере автомобильного транспорта применяются показатели фондоотдачи, фондоемкости, фондовооруженности и рентабельности основных фондов.
Фондоотдача Фотд – стоимость произведенной продукции, приходящаяся на один рубль основных средств.
|
|
(8) |
|
где: |
|
- |
объем товарной валовой или реализованной продукции в рассматриваемом периоде, руб.; |
|
|
|
- |
среднегодовая стоимость ОПФ, руб.; |
|
|
Д |
- |
годовой объем продаж транспортных услуг (доход). |
Фондоемкость Фемк - показатель, обратный фондоотдаче. Определяет долю основных средств в каждом рубле произведенной продукции.
|
|
(9) |
Фондовооруженность Фв - показатель, уровня оснащенности работников материальной сферы основными средствами (стоимость основных средств в расчете на одного работника или рабочего предприятия)
|
|
(10) |
|
где: |
|
- |
среднесписочная численность работников АТП (чел.); |
|
|
|
- |
средняя стоимость основных фондов за определенный период. |
Рентабельность основных фондов Rоф представляет собой отношение балансовой прибыли Пбал автотранспортного предприятия к сумме основных производственных фондов:
|
|
(11) |
Производительность труда рассчитывается по формуле:
|
|
(12) |
Кроме перечисленных показателей, для оценки использования основных производственных фондов в сфере автомобильного транспорта используются следующие коэффициенты:
- экстенсивного использования Кэкст;
- интенсивного использования Кинт;
- интегральной нагрузки Кинтегр;
- загрузки оборудования Кзагр;
- сменности работы основных фондов Ксм.
Коэффициент экстенсивного использования основных фондов (коэффициент экстенсивной загрузки) представляет собой отношение фактически отработанного времени в часах Тф за смену (сутки, месяц, год) к возможному Тn:
|
|
(13) |
Если в числителе принимается плановое Тп, календарное Тк, режимное (номинальное) Тр время, то в результате могут быть рассчитаны плановый, календарный и режимный (номинальный) коэффициенты экстенсивного использования.
Коэффициент интенсивного
использования основных фондов определяют соотношением
фактически выполненного объема работ в единицу времени Wф к
плановому  по формуле:
|
|
(14) |
или к максимально возможной выработке Wмах за то же время по формуле:
|
|
(15) |
Коэффициент сменности работы оборудования Ксм рассчитывается как отношение общего числа отработанных оборудованием станко-смен (Дст.см) к числу станков, работавших в наиболее продолжительную (как правило, первую) смену (n) рассчитывается по формуле:
|
|
(16) |
|
где: |
|
- |
количество единиц оборудования, отработавшего в каждой смене; |
|
|
|
- |
количество установленного оборудования. |
Коэффициент загрузки оборудования (Кзагр), который определяется (упрощенно) как отношение коэффициента сменности работы (Ксм) и плановой сменности (Кпл) рассчитывается по формуле:
|
|
(17) |
Коэффициент интегральной нагрузки (Кинтегр), определяется как произведение коэффициентов экстенсивного и интенсивного использования оборудования и комплексно характеризует эксплуатацию его по времени и производительности (мощности) рассчитывается по формуле:
|
|
(18) |
Показатели движения основных средств:
− коэффициент поступления (ввода) определяется отношением стоимости вновь поступивших основных фондов к стоимости основных фондов на конец отчетного периода;
|
|
(19) |
− коэффициент обновления определяется отношением стоимости новых основных фондов к стоимости основных средств на конец отчетного периода;
|
|
(20) |
− коэффициент выбытия определяется отношением стоимости всех выбывших основных фондов к стоимости основных фондов на начало отчетного периода;
|
|
(21) |
− коэффициент ликвидации основных средств определяется как отношение стоимости ликвидированных основных средств (из-за ветхости и износа) к стоимости основных средств на начало отчетного периода;
|
|
(22) |
− коэффициент замены отношение стоимости выбывших из-за ветхости и износа (ликвидированных) основных фондов к объему вновь введенных характеризует интенсивность замены
|
|
(23) |
Показатели состояния основных средств:
− коэффициент износа характеризует долю изношенной части основных фондов в общей стоимости основных средств
|
|
(24) |
Пути улучшения использования основных фондов на предприятии:
1) повышение уровня механизации и автоматизации производства, обновление и модернизация оборудования;
2) внедрение прогрессивной технологии – малоотходной, безотходной, энерго- и топливосберегающей техники; повышение коэффициента сменности и загрузки оборудования;
3) своевременное и качественное проведение планово-предупредительных ремонтов (ППР);
4) лучшее использование зданий и сооружений, установка дополнительного оборудования на свободных площадях;
5) высококачественное и быстрое выполнение строительства объектов предприятия;
6) ликвидация излишков и малоиспользуемых основных фондов или сдача их в аренду;
7) набор высококвалифицированного обслуживающего персонала;
8) совершенствование организации производства и труда с целью сокращения простоя в работе оборудования и потерь рабочего времени.
ОСНОВНЫЕ УСЛОВНЫЕ ОБОЗНАЧЕНИЯ
|
ОФ |
- |
основные фонды; |
|
Снг |
- |
стоимость основных фондов на начало года; |
|
Скг |
- |
стоимость основных фондов на конец года; |
|
Сввод |
- |
стоимость вновь вводимых в действие основных фондов; |
|
Свыб |
- |
стоимость выбывающих основных фондов; |
|
Кизн |
- |
коэффициент износа основных фондов; |
|
Кгодн |
- |
коэффициент годности основных фондов; |
|
Кэкс.р. |
- |
коэффициент экстенсивного использования основных фондов с учетом режимного фонда времени; |
|
Кэкс.пл. |
- |
коэффициент экстенсивного использования основных фондов с учетом планового фонда времени; |
|
Кинт.пл. |
- |
коэффициент интенсивного использования основных фондов с учетом плановой выработки; |
|
Кинт.макс. |
- |
коэффициент интенсивного использования основных фондов с учетом максимально возможной выработки; |
|
На |
- |
норма амортизационных отчислений, %; |
|
А |
- |
величина амортизационных отчислений, руб.; |
|
Др |
- |
количество рабочих дней в году; |
|
Асп |
- |
списочное количество автомобилей, ед.; |
|
nввод |
- |
число полных месяцев работы вновь введенных в действие основных фондов до конца года; |
|
nвыб |
- |
число полных месяцев оставшихся до конца года с момента выбытия основных фондов; |
|
tсм |
- |
продолжительность смены; |
|
nсм |
- |
количество смен; |
|
Сперв |
- |
первоначальная (балансовая) стоимость, руб.; |
|
Сб |
- |
балансовая стоимость автомобиля, руб.; |
|
Сизн |
- |
стоимость износа, руб.; |
|
Сост |
- |
остаточная стоимость, руб,; |
|
Свос |
- |
восстановительная стоимость, руб.; |
|
Пр |
- |
производительность труда, руб.; |
Задачи для решения:
Задача 1.
Определить первоначальную стоимость автомобиля в АТП, если его оптовая цена 520000 руб., а транспортировка составила 40000.
Решение:
1. первоначальная стоимость автомобиля равна:
Сперв = 520000 + 40000 = 560000 руб.
Задача 2.
Оптовая цена приобретенных основных фондов составила 530 тыс. руб., расходы по доставке - 14 тыс. руб., расходы по монтажу – 8 тыс. руб., стоимость износа – 150 тыс. руб.. Рассчитать первоначальную и остаточную стоимость основных фондов.
Решение:
1. первоначальная стоимость равна:
Сперв = 530 + 14 + 8 = 552 тыс. руб.
2. остаточная стоимость равна:
Сост = Сперв - Сизн = 552 – 150 = 402 тыс. руб.
Задача 3.
В автотранспортном предприятии эксплуатируется 80 автомобилей. Балансовая стоимость одного автомобиля 180 тыс. руб. Стоимость зданий равна 3600 тыс. руб., сооружений – 400 тыс. руб., оборудования – 290 тыс. руб., прочих производственных фондов – 385 тыс. руб. Определить структуру основных фондов, соотношение активной и пассивной частей основных фондов.
Решение:
1. балансовая стоимость всех автомобилей:
Сб = 80 ∙180 = 14400 тыс. руб.
2. первоначальная стоимость равна:
Сперв = 14400 + 3600 + 400 + 290 + 385 = 19075 тыс. руб.
3. определяем долю каждого элемента основных фондов в их общей сумме:
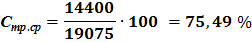


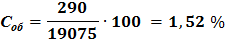

4. полученные данные сводим в таблицу 1
Таблица 1 – Структура основных фондов
|
№ п/п |
Элементы основных фондов |
Сумма, тыс. руб. |
Структура, в % |
|
1 |
Транспортные средства |
14400 |
75,49 |
|
2 |
Здания |
3600 |
18,87 |
|
3 |
Сооружения |
400 |
2,1 |
|
4 |
Оборудование |
290 |
1,52 |
|
5 |
Прочие основные фонды |
385 |
2,02 |
|
Итого: |
19075 |
100 |
|
5. Стоимость пассивной части основных фондов
Спасс. = 19075 – 14400 = 4675 тыс. руб.
6. Соотношение активной и пассивной частей основных фондов равно:
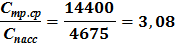
Задача 4.
Первоначальная стоимость основных фондов равна 760 тыс. руб., остаточная стоимость – 620 тыс. руб. Определить стоимость износа.
Решение:
1. стоимость износа равна:
Сизн = Сперв - Сост = 760 – 620 = 140 тыс. руб.
Задача 5.
Стоимость оборудования цеха на начало года – 17,3 млн. руб. С 1 марта введено в эксплуатацию оборудование стоимостью 440,9 тыс. руб., с 1 июля выбыло оборудования на сумму 30,4 тыс. руб.
Объем выпуска продукции – 800 т, цена 1 т - 30 тыс. руб.
Нормативная производственная мощность – 1 тыс. руб.
Определить коэффициент интенсивного использования оборудования, фондоотдачу и фондоемкость.
Решение:
1. коэффициент интенсивного использования оборудования:

2. для расчета фондоотдачи и фондоемкость необходимо определить объем товарной продукции в денежном выражении и среднегодовую стоимость основных фондов, объем выпуска определяется как произведение количества фактически выпущенной продукции и цены одной единицы продукции:
В = 800 ∙ 30 = 24 млн. руб.
3. для определения среднегодовой стоимости основных фондов необходимо воспользоваться формулой:

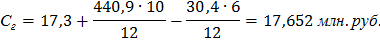
4. Определим фондоотдачу и фондоемкость:


Задача 6.
Определить среднегодовую стоимость основных производственных фондов по исходным данным, приведенным в таблице 2, 3.
Таблица 2 – Исходные данные
|
Показатели |
Марка автомобилей |
Всего по АТП |
||
|
ГАЗ-53А |
КамАЗ-5320 |
ЗИЛ-130В1 с прицепом ОдАЗ-885 |
||
|
Списочное количество автомобилей на начало года, ед. |
120 |
155 |
130 |
405 |
|
Балансовая стоимость одного автомобиля, руб. |
2720 |
16200 |
5950 |
- |
|
Стоимость зданий, сооружений, оборудования и прочих основных фондов на начало года, тыс. руб. |
|
|
|
1417,0 |
Таблица 3 – Движение основных фондов, тыс. руб.
|
Время движения основных фондов |
Пополнение |
Выбытие |
|
Февраль |
8,7 |
5,6 |
|
Май |
15,4 |
4,2 |
|
Сентябрь |
82,4 |
16,8 |
|
Ноябрь |
- |
59,6 |
|
Декабрь |
36,8 |
8,7 |
Решение:
Среднегодовая стоимость основных производственных фондов определяется по формуле:
|
|
(25) |
|
где:
|
С04,С07,С10 |
- |
соответственно стоимость наличных основных фондов на первое число четвертого, седьмого и десятого месяца, руб.; |
|
|
|
- |
стоимость наличных основных фондов на 1 января планируемого года и 1 января следующего года, руб. |
Стоимость вводимых в действие и выбывающих основных производственных фондов учитывается в их составе на первое число месяца, следующего за кварталом, в котором предусматривается ввод (выбытие).
1. Определяется наличие основных фондов на начало года:
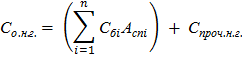
|
где: |
|
- |
балансовая стоимость i-й марки автомобиля, тыс. руб.; |
|
|
|
- |
списочное количество автомобилей i-й марки, ед.; |
|
|
|
- |
стоимость прочих основных фондов (здания, сооружения, оборудование и др., тыс. руб. |

2. Определяется наличие основных фондов на первое число месяца, следующего за каждым кварталом:
на 1 апреля – 5027,9 + 8,7 - 5,6 = 5031 тыс. руб.;
на 1 июля – 5031 + 15,4 - 4,2 = 5042,2 тыс. руб.;
на 1 октября – 5042,2 + 82,4 – 16,8 = 5107,8 тыс. руб.;
на 1 января следующего года – 5107,08 + 36,8 – 56,9 – 8,7 = 5076,3 тыс. руб.
3. Определяется среднегодовая стоимость основных производственных фондов:
|
|
Задача 7.
В цехе завода установлено 210 станков. Режим работы двухсменный, продолжительность смены 8 ч.
Годовой объем выпуска продукции – 190000 изделий, производственная мощность цеха – 210000 изделий.
В первую смену работают все станки, во вторую – 60 % станочного парка, рабочих дней в году 263. Время фактической работы одного станка за год – 4000 часов.
Определить коэффициенты сменности, загрузки оборудования, экстенсивного, интенсивного и интегрального использования оборудования.
Решение:
1. определим коэффициент сменности и загрузки оборудования по формулам:
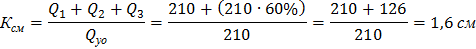

2. рассчитаем коэффициенты интенсивного, экстенсивного и интегрального использования оборудования:


3. для определения нормативного времени работы одного станка за год необходимо количество рабочих дней в году умножить на длительность рабочих суток:
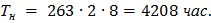
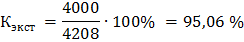

Задача 8.
Первоначальная стоимость станка 80000 руб., срок службы 12 лет. Определить годовую величину амортизационных отчислений линейным способом и способом списания стоимости по сумме чисел лет срока полезного использования.
Решение:
1. определим норму амортизации и величину годовых амортизационных отчислений линейным способом:
|
|
2. величина амортизационных отчислений по способу списания стоимости пропорционально сумме чисел лет срока полезного использования:

3. условные годы службы рассчитываются как сумма чисел лет срока использования объекта:

4. амортизационные отчисления рассчитываются отдельно за каждый год службы объекта, причем в первый год они будут максимальными, в последний год нормативного срока эксплуатации – минимальными:
А (1-й год) = 80000 ∙ (12 : 78) = 12308 руб.
А (2-й год) = 80000 ∙ (11 : 78) = 11282 руб.
А (3-й год) = 80000 ∙ (10 : 78) = 10256 руб.
……………………………………………….
А (12-й год) = 80000 ∙ (1 : 78) = 1026 руб.
Задача 9.
Определить среднегодовую стоимость основных фондов, стоимость на конец года, коэффициенты ввода и выбытия по следующим данным:
− стоимость основных фондов на начало года – 9100 тыс. руб.;
− с 1 марта поступило 3200 тыс. руб.;
− выбыло с износом 1 октября 4500 тыс. руб., а 1 декабря – 700 тыс. руб.
Решение:
1. для определения среднегодовой стоимости основных фондов необходимо воспользоваться формулой:

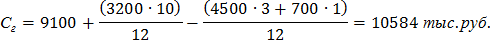
2. стоимость основных фондов на конец периода:

3. рассчитаем коэффициенты:
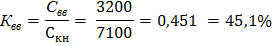

Задача 10.
Определить структуру основных фондов, фондоотдачу, если выпуск продукции за год составил 90200 тыс. руб. Стоимость отдельных объектов по группам представлена ниже:
− здания - 35000 тыс. руб.;
− сооружения – 20000 тыс. руб.;
− измерительные приборы – 16,7 тыс. руб.;
− транспортные средства – 423,8 тыс. руб.;
− рабочие машины – 536,2 тыс. руб.;
− силовые машины – 19456 тыс. руб..
Решение:
1. структура основных фондов – это удельный вес разных групп фондов в их общей стоимости, соответственно, необходимо определить совокупную стоимость всех объектов, находящихся на балансе предприятия:
Сперв (б) = 35000 + 20000 + 16,7+ 423,8 + 536,2 +19456 = 75432,7 тыс. руб.
2. структура основных фондов:
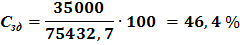
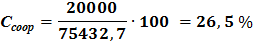


3. определим фондоотдачу:

Задача 11.
Определить среднегодовую стоимость основных производственных фондов, если их балансовая стоимость на начало года составила 1800 тыс. руб., в марте поступило основных фондов на сумму 20 тыс. руб., в мае 13 тыс. руб, в сентябре – 12 тыс. руб.. В апреле выбыло основных фондов на сумму 15 тыс. руб., в июле – 8 тыс. руб.
Решение:
1.среднегодовая стоимость основных фондов, тыс. руб.

Задача 12.
Балансовая прибыль автотранспортного предприятия составила 285,7 тыс. руб., среднегодовая стоимость основных производственных фондов 537,4 тыс. руб., годовая сумма доходов – 644, 8 тыс. руб., среднесписочная численность работающих – 210 человек. Определить фондоотдачу, фондоемкость, фондовооруженность и рентабельность основных фондов.
Решение:
1.фондоотдача

2. фондоемкость

3.фондовооруженность
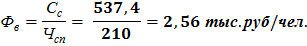
4.рентабельность основных фондов

Задача 13.
Среднегодовая стоимость основных производственных фондов АТП составила 670,2 тыс. руб., доходы – 548,4 тыс. руб., численность работающих 150 человек. Производительность труда на предприятии увеличилась на 7 %, а среднегодовая стоимость основных производственных фондов увеличилась на 8,6 %. Как изменится фондоотдача и фондоемкость?
Решение:
1.производительность труда до увеличения:

2. фондоотдача

3. фондоемкость
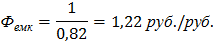
4. среднегодовая стоимость основных производственных фондов после увеличения на 8,6%:

5. доходы АТП после увеличения производительности труда на 7 %:

6. фондоотдача после изменения производительности труда и среднегодовой стоимости основных производственных фондов:
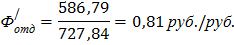
7. фондоемкость после изменения производительности труда и среднегодовой стоимости основных производственных фондов:

8. изменение фондоотдачи:
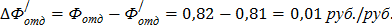
9. изменение фондоемкости:

Фондоотдача изменилась на 0,01 руб., а фондоемкость увеличилась на 0,02 руб.
Задача 14.
Часовая производительность одного автомобиля по плану на год составила 8,4 т, фактическая – 9,6 т, максимально возможная – 10,8 т. Определить коэффициенты интенсивного использования подвижного состава за год.
Решение:
1. коэффициент интенсивного использования с учетом плановой производительности автомобиля

2. коэффициент интенсивного использования с учетом максимальной производительности автомобиля
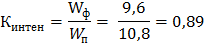
Задача 15.
Автомобилями за 260 дней отработано на линии в 2 смены 6845 часов. Продолжительность смены составила 8,2 часа. Плановый простой автомобилей в ТО и ТР составил 830 часов. Определить коэффициент экстенсивного использования автомобилей с учетом календарного, режимного и планового фондов времени.
Решение:
1. при определении производственной мощности учитывается максимально возможный фонд рабочего времени, равный произведению длительности года и продолжительности суток в часах:
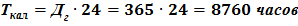
|
где: |
|
- |
календарный (максимально возможный) фонд рабочего времени; |
|
|
|
- |
число дней в году. |
2. режимный фонд времени:
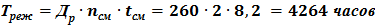
3. плановый фонд времени:

4. рассчитываем коэффициент экстенсивного использования основных фондов:
− с учетом календарного фонда времени:
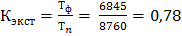
− с учетом режимного фонда времени:

− с учетом планового фонда времени:

Задача 16.
Определить нормы и сумму амортизации по подвижному составу АТП и стационарной производственной базе, используя данные из таблицы 4, 5.
Таблица 4 – Исходные данные для определения норм и суммы амортизации по подвижному составу
|
Марка автомобиля |
Балансовая (первоначальная) стоимость автомобиля, руб. |
Количество автомобилей, ед. |
Годовой пробег одного автомобиля, тыс. км |
|
УАЗ-452Д (масса от 1,845 т до 1,909 т) |
2160 |
125 |
27,5 |
|
ГАЗ-53А |
2890 |
65 |
30,5 |
|
ЛиАЗ-677 |
12730 |
38 |
154,0 |
Таблица 5 – Исходные данные для определения суммы амортизации по стационарным основным фондам
|
Наименование основных фондов |
Балансовая (первоначальная) стоимость автомобиля, руб. |
Нормы амортизации на полное восстановление, % |
|
Кирпичное здание |
285,3 |
1,2 |
|
Механизированная мойка |
27,5 |
2,5 |
Решение:
1. определяем нормы и суммы амортизационных отчислений по подвижному составу:
− с учетом срока службы, %:
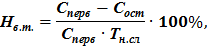
|
где: |
|
- |
нормативный (амортизационный) срок службы автомобилей, годы. |
− с учетом пробега автомобилей, %:
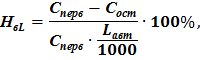
|
где: |
|
- |
остаточная стоимость транспортных средств, принимается равной 10% от первоначальной, руб.; |
|
|
|
- |
нормативный общий амортизационный пробег автомобилей, км. |
Для автомобилей малой грузоподъемности и автобусов особо малого класса нормативный срок службы принимается, независимо от пробега, равным 6 годам.
Действующим положением установлен нормативный амортизационный пробег для автомобилей грузоподъемностью свыше 2 т – 300 тыс. км, прицепов и полуприцепов – 200 тыс. км, тяжеловозов и самосвалов большой грузоподъемности – 135-180 тыс. км, автобусов основных марок – 390 – 500 тыс. км и для легковых такси – 350 тыс. км.
УАЗ-452Д
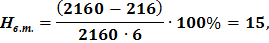
ГАЗ-53А
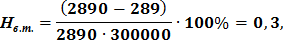
ЛиАЗ-677

На восстановление подвижного состава, для которого нормы амортизационных отчислений установлены в зависимости от срока службы, сумма амортизации определяется по формуле:

На восстановление подвижного состава, для которого нормы амортизационных отчислений установлены в зависимости от пробега, сумма амортизационных отчислений определяется по формуле:
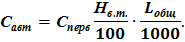
УАЗ-452Д
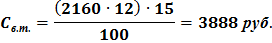
ГАЗ-53А

ЛиАЗ-677
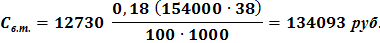
2. определяем суммы амортизационных отчислений на полное восстановление стационарных производственных основных фондов:

− по зданию:

− по механизированной мойке:

Задача 17.
Определите прогрессивность структуры активной части ОПФ, если на начало года предприятие располагало следующим оборудованием:
станки:
− токарные – 47 ед. по 10000 руб.;
− фрезерные – 60 ед. по 8000 руб.;
− сверлильные – 35 ед. по 5000 руб.;
− фрезерные с ЧПУ (числовым программным управлением) – 20 ед. по 15000 руб.
Решение:
1. стоимость ОПФ на начало года:
Снач. г. = (47 ∙ 10 + 60 ∙ 8 + 35 ∙ 5 + 20 ∙ 15) = 1425 тыс. руб.
2. удельный вес станков с ЧПУ составляет в стоимости ОПФ:
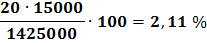
Вывод: удельный вес прогрессивного оборудования в составе Сакт достаточно высок, но есть резервы его увеличения.
Задача 18.
Определите затраты на текущий ремонт токарных станков (Зрем) если норма времени на одну ремонтную единицу для текущего ремонта (Нв) 6,1 ч, ставка оплаты труда рабочего-ремонтника (З) за один час – 10 руб., затраты на материалы (М) – 5,5 руб., затраты на запасные части (Ззап. ч.) – 25 руб. Всего токарных станков в цехе – 30.
Решение:
1. затраты на ремонт:
− одного станка

− всех станков

Вывод: это величина может быть зарезервирована в ремонтный фонд и по мере расхода включена в себестоимость выпускаемой продукции.
Практическая работа
Тема: Расчет основных технико-экономических показателей деятельности организации. Определение показателей экономической эффективности использования оборотного капитала на предприятии.
Цель: Определение коэффициентов, характеризующих оборотных средств на предприятии
Порядок выполнения:
1.Рассчитайте недостающие показатели использования оборотных средств
Таблица 1
Исходные данные для решения задачи
|
Наименование исходных данных |
Вариант |
|||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
|
Средний остаток оборотных средств, тыс. р |
120 |
100 |
|
118 |
|
85 |
|
115 |
90 |
65 |
|
Объем реализованной продукции, тыс. р. |
799,2 |
|
610,6 |
472 |
374,4 |
|
500 |
718,75 |
|
585 |
|
Длительность периода, дн. |
360 |
180 |
90 |
|
90 |
360 |
180 |
|
90 |
180 |
|
Коэффициент оборачиваемости |
|
5 |
5,55 |
|
|
|
5 |
|
|
|
|
Продолжительность оборота, дн |
|
|
|
45 |
21,6 |
43,2 |
|
57,6 |
21,6 |
|
2. В предложенных тестах по теме "Показатели использования оборотных средств" выберите один верный ответ на вопрос.
Тема 1.9 Основные перспективы развития малого бизнеса в области профессиональной деятельности
Оцениваемые умения:
- рассчитывать экономические показатели структурного подразделения
- организовать работу коллектива исполнителей;
- рассчитывать экономические показатели структурного подразделения организации;
- организовать работу коллектива исполнителей;
- оформлять документы на различные операции с сырьем, полуфабрикатами и готовой продукцией.
- владеть актуальными методами работы в профессиональной и смежных сферах;
- реализовать составленный план;
- оценивать результат и последствия своих действий (самостоятельно или с помощью
наставника)
Оцениваемые знания:
- структуру плана для решения задач;
- порядок оценки результатов решения задач профессиональной деятельности.
- номенклатура информационных источников применяемых в профессиональной деятельности;
- приемы структурирования информации;
- формат оформления результатов поиска информации.
Практическая работа
Тема: Составление бизнес-плана.
Цель работы:
- научиться составлять Бизнес-план, используя приобретенные знания по темам «Экономический рост и развитие», «Рыночные отношения в экономике», «Фирма в экономике», «Правовые основы предпринимательской деятельности», «Слагаемые успеха в бизнесе».
- формирование целостного мировоззрения.
- развитие умения соотношения своих действий с планируемыми результатами, развитие способностей делать необходимые выводы и давать обоснованные оценки своей деятельности.
Методические указания
1. Разделы бизнес-плана
Важным документом, предваряющим начало деятельности предприятия, служит предпринимательский бизнес-план. Его структура и содержание строго не регламентированы. По нашему мнению, наиболее предпочтительным можно считать бизнес-план, включающий семь разделов.
Раздел 1 — «Цели и задачи предпринимательской сделки» — является центральным в бизнес-плане.
Главная цель предпринимательского бизнеса — получение прибыли. Планируя намеченную сделку, следует, прежде всего определить, на какую сумму прибыли можно рассчитывать, и убедиться в том, что проект вообще способен принести желаемую прибыль. Важно при этом, как и вообще при формировании бизнес-плана, учесть фактор времени. Другими словами, наряду с величиной ожидаемой прибыли необходимо знать, как она распределится во времени, не окажется ли прибыль слишком запоздалой с учетом потребности предпринимателя в денежных средствах и воздействия инфляции, умаляющей значение абсолютного прироста денег.
При первоначальной оценке целесообразности предпринимательского проекта необходимо также учесть, что сумма получаемой прибыли должна быть существенно выше той, которую мог бы получить предприниматель, помещая затрачиваемые денежные средства на то же время в Сберегательный банк. Иначе просто есть смысл свести дело к этой простейшей финансовой сделке.
Наряду с главной, определяющей целью в поле зрения составителей бизнес-плана должны находиться и другие цели и задачи: социальные, повышение статуса предпринимателя, специальные цели и задачи; особые задачи предпринимательства, в частности благотворительность.
Раздел 2 — «Обобщенное резюме, основные параметры и показатели бизнес-плана» — является сводным и представляет
собой основные идеи и содержание плана в миниатюре. Он создается и уточняется по мере проработки плана, а завершается лишь после составления бизнес-плана в целом.
В сводном разделе представлены: генеральная цель проекта (сделки); краткая характеристика предпринимательского продукта, конечного результата намечаемого плана и их отличительные особенности; пути и способы достижения поставленных целей; сроки осуществления проекта (сделки); затраты, связанные с eгo реализацией; ожидаемая эффективность и результативность; область использования результатов.
Показатели обобщенного резюме: общие сводные показатели (объемы производства и реализации продукции и услуг, выручка, собственные и заемные средства, прибыль, рентабельность); специальные показатели (качество реализуемых товаров и услуг, их отличительные свойства, приспособленность к особым вкусам и запросам потребителя, срок окупаемости вложений, низкая степень риска, гарантированность получения планируемого результата).
В разделе 3 — «Характеристики продуктов, товаров, услуг, предоставляемых предпринимателем потребителю» — должны быть зафиксированы: наглядные данные, позволяющие с требуемой полнотой «осязать» предпринимательский продукт (опытный образец), или его характеристики (описания, модели, фотографии, сведения о круге потребителей предпринимательского товара и потребностей, которые он будет удовлетворять, — прогноз платежеспособного
спроса на товар); данные о регионах, группах населения, организациях, которые предпочтительно исходя из анализа и прогноза станут покупателями и потребителями товара; данные о динамике ожидаемого потребления товара по временным периодам с учетом факторов, влияющих на изменение потребностей в данном товаре; прогноз цен, по которым предполагается реализовать продукт предпринимательской деятельности.
Раздел 4 — «Анализ и оценка конъюнктуры рынка сбыта, спроса, объемов продаж» — непосредственное продолжение изучения потребностей и прогнозирования цен. Он предопределяет объемы производства и продаж товаров по временным периодам реализации предпринимательского проекта.
Исследование, анализ, оценка рынка в процессе подготовки бизнес-плана опираются, с одной стороны, на предположения, т.е. носят прогностический характер, а с другой — на предварительную договоренность с потенциальным покупателем или с торговыми, сбытовыми организациями.
Разные ситуации возникают в зависимости от размеров и сроков проектов. В случае краткосрочных мелких проектов можно с высокой степенью достоверности установить круг покупателей, потребителей предпринимательского продукта, что позволяет сделать вывод об объемах продаж.
При долговременных крупных предпринимательских проектах возникает более сложная ситуация — определение изменения спроса на предпринимательский товар, его продажи, потребления будет проходить при составлении бизнес-плана на основе предположений, оценок, расчетов и прогнозов.
Наряду с расчетно-аналитической оценкой рынка сбыта бизнес-план должен предусматривать способы активизации рынка посредством маркетинговой и других видов деятельности.
При разработке раздела 4 необходимо также учитывать наличие других предпринимателей, знать конкурентов, их возможности, способности и ценовую политику. С этой целью работа над бизнес-планом должна включать корректировку прогнозируемого объема продаж с учетом конкуренции.
Раздел 5 — «План (программа) действий и организационные меры» — его содержание во многом зависит от вида предпринимательской деятельности (производственная, коммерческая, финансовая). Программа предпринимательских действий обычно включает: а) маркетинговые усилия (реклама, определение рынка сбыта, контакты с потребителем, учет его запросов); б) осуществление производства продукции (в случае производственного предпринимательства); в) закупку, хранение, транспортировку, реализацию товаров (в особенности применительно к коммерческому предпринимательству); г) обслуживание покупателя в процессе продажи товара и после продажи.
Организационные меры составляют неотъемлемую часть программы действий и включают: способы управления реализацией бизнес-плана; организационные структуры управления проектом; методы координации действий исполнителей, а также меры по установлению специальных форм оплаты труда, стимулирования, подбора и подготовки кадров, учета, контроля и др.
Раздел 6 — «Ресурсное обеспечение сделки» — содержит сведения о видах и объемах ресурсов, необходимых для осуществления
предпринимательского проекта, об источниках и способах получения ресурсов.
Ресурсное обеспечение охватывает: материальные ресурсы (материалы, полуфабрикаты, сырье, энергия, здания, оборудование и др.); трудовые, финансовые (текущие денежные средства, капиталовложения, кредиты, ценные бумаги); информационные ресурсы (статистическая, научно-техническая информация).
Раздел 7 — «Эффективность сделки» — является завершающим разделом бизнес-плана. В нем приводится сводная характеристика эффективности предпринимательской сделки. В числе сводных показателей эффективности основными являются показатели прибыли и рентабельности сделки. Кроме того, учитывается социальная и научно-техническая эффективность (получение новых научных результатов). Здесь целесообразно проанализировать долговременные последствия предпринимательской сделки.
2. Расчет основных показателей бизнес-плана
Первичными документами, по данным которых составляется финансовый план, являются план продаж, план затрат на основные средства, план производства, план затрат на материалы, заработную плату, план затрат на производство (калькуляция себестоимости продукции смета затрат). Данные документы рассчитываются по формам Приложений 1-7 на основе данных предприятия, «созданного» студентами.
Раздел «Финансовый план» обобщает материалы предыдущих разделов и представляет их в стоимостном выражении. При этом разрабатываются:
- прогноз объемов реализации;
- таблица доходов и расходов;
- таблица денежных поступлений и платежей.
Прогноз объемов реализации призван дать представление о той части рынка, которую Вы предполагаете охватить своей продукцией. Обычно принято составлять такой прогноз на 3 года вперед, причем для первого года данные приводятся помесячно, для второго года – поквартально, для третьего года – в виде общей суммы продаж за 12 месяцев.
Таблица доходов и затрат составляется помесячно и в целом на год. Она позволяет определить плановую прибыль предприятия.
Таблица денежных поступлений и платежей – это документ, позволяющий оценить, сколько денег нужно вложить в проект в разбивке по времени. Главная его задача – проверить синхронность поступления и расходования денежных средств предприятия.
ПРИЛОЖЕНИЯ
Приложение № 1
Перечень требуемых основных средств
|
№ п/п |
Наименования оборудования |
Место приобрете ния |
Цена за ед оборудова ния (т. р.) |
Кол-во единиц оборудован ия |
Общая стоимость (т.р.) |
Примеча ние |
|
1 |
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
Итого |
|
|
||||
Амортизационные отчисления
|
Название основных средств |
Балансовая стоимость, т.р. |
Норма амортизации |
Амортизационные отчисления в год, т.р. |
|
|
|
|
|
|
|
|
|
|
|
ИТОГО |
|
|
|
Приложение № 2
Перечень материалов, комплектующих изделий, используемых
для производства продукции
|
№ п/п |
Наименования материалов |
Норма расхода на изделие (кг, шт) |
Цена за единицу (т. руб.) |
Общая стоимость, тыс. руб. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Итого |
|
|||
Приложение № 3
Потребность во вспомогательных материалов и МБП в расчете на год
|
№ п/п |
Наименование |
Кол-во |
Цена за единицу (т.руб.) |
Общая стоимость (т.руб.) |
Примечание |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Итого: |
|
|
|
|
*
Приложение № 4
Объем выпуска продукции в первый год деятельности предприятия
|
№ п/п |
Месяц |
Объем производства изделий
|
|
|
|
|
|
|
|
|
|
|
Итого за год: |
|
Приложение 5а
Потребность в основных производственных рабочих
|
Профессия |
Трудоемкость работ
|
Общая трудоемкость партий |
Фонд рабочего времени 1 чел |
Потребность в рабочих |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Итого: |
|
|
|
|
Приложение № 5б
Численность персонала и фонд заработной платы за год
|
Специальность, должность |
Число работник ов (чел) |
Тарифная ставка или оклад (руб/час) |
Фонд рабочего времени (час) |
Страховые взносы (т.руб.) |
Фонд з/п в год (т.руб.) |
|
Основные рабочие |
|
|
|
|
|
|
Вспомогательные рабочие |
|
|
|
|
|
|
2.Специалисты |
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
З.Административный и обслуживающий персонал |
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Итого: |
|
|
|
|
|
Приложение № 6
Смета затрат на производство и реализацию продукции в расчет на год
|
№ п/п |
Статьи затрат |
Сумма (т.руб.) |
Примечание (порядок расчета) |
|
1 |
Материальные затраты: |
|
|
|
2 |
вспомогательные материалы |
|
|
|
3 |
сырье материалы ПКИ |
|
|
|
4 |
Расходы на оплату труда персоналу: |
|
|
|
5 |
зарплата основных рабочих |
|
|
|
6 |
зарплата прочих категорий работников |
|
|
|
7 |
Отчисления на социальные нужды : |
|
|
|
8 |
основных рабочих |
|
|
|
9 |
прочих категорий работников |
|
|
|
10 |
Амортизация основных фондов |
|
|
|
11 |
Прочие затраты: |
|
|
|
12 |
аренда оборудования |
|
|
|
13 |
аренда помещения |
|
|
|
14 |
электроэнергия |
|
|
|
15 |
ремонт зданий, сооружений |
|
|
|
16 |
ремонт оборудования |
|
|
|
17 |
спецодежда |
|
|
|
18 |
расходы на охрану труда |
|
|
|
19 |
коммунальные платежи |
|
|
|
20 |
ГСМ |
|
|
|
21 |
Канцелярские товары |
|
|
|
22 |
…… |
|
|
|
|
Итого: |
|
|
*
Приложение № 7
Калькуляция полной себестоимости и цены изделия (составляется по каждому виду изделия).
|
№ п/п |
Наименование статей калькуляции |
Сумма (руб.) |
Расчет |
|
|
|
затрат
|
|
|
|
|
1 |
Материалы и покупные комплектующие |
|
|
|
|
2 |
Основная зарплата |
|
|
|
|
3 |
Отчисления на социальные нужды |
|
|
|
|
4 |
Накладные расходы |
|
|
|
|
5 |
Себестоимость |
|
|
|
|
6 |
Прибыль |
|
|
|
|
7 |
Цена |
|
|
|
|
|
|
|||
Приложение № 8
Прогноз объема продаж (проводится для каждого изделия в отдельности и вместе)
|
№ п/п |
Показатели |
Первый год |
Втрой год |
|||||||
|
|
|
1 KB |
2 кв |
3 кв |
4 кв |
1 KB |
2 кв |
3 кв |
4кв |
|
|
1 |
Объем продаж (шт.) |
|
|
|
|
|
|
|
|
|
|
2 |
Себестоимость единицы (т.р.) |
|
|
|
|
|
|
|
|
|
|
3 |
Цена за единицу без НДС (т.р.) |
|
|
|
|
|
|
|
|
|
|
4 |
Отпускная цена с НДС за единицу (т.р.) |
|
|
|
|
|
|
|
|
|
|
5 |
Объем реализации продукции (выручка от реализации) с НДС |
|
|
|
|
|
|
|
|
|
|
6 |
Объем реализации по всем изделиям (т.р.) |
|
||||||||
Приложение № 9
Проектные суммы доходов и затрат по всем изделиям на первый год деятельности предприятия
|
№ п/п |
Показатели |
Сумма (т.руб.) |
Примечание (порядок расчета)
|
|
1 |
Объем реализации продукции (выручка от реализации за год), |
|
|
|
2 |
НДС |
|
|
|
3 |
Себестоимость продукции за год |
|
|
|
4 |
Прибыль от реализации продукции за год (балансовая прибыль) |
|
|
|
5 |
Налог на имущество |
|
|
|
6 |
Налогооблагаемая прибыль |
|
|
|
7 |
Налог на прибыль |
|
|
|
8 |
Чистая прибыль |
|
|
|
1. Определите порядок действий будущего предпринимателя: Разработка наименования. Выбор организационно-правовой формы. Государственная регистрация. Обоснование предпринимательских идей. Оформление юридических документов.
2. БИЗНЕС-ПЛАН. Для бизнеса мне (не) понадобятся наемные работники
_________________________ _______________________________________________________________________ коммунальные
платежи__________________________________________________ Итого
расход___________________________________________________________ |
3. Вывод. Мой бизнес-план (не) жизнеспособен, потому что___________________
______________________________________________________________________________________________________________________________________________
Тема 1.10 Производственные показатели
Оцениваемые знания
- порядок оценки результатов решения задач профессиональной деятельности.
- номенклатура информационных источников применяемых в профессиональной деятельности;
- формат оформления результатов поиска информации.
Оцениваемые умения
- методики расчета экономических показателей;
- методики расчета экономических показателей;
- основные приемы организации работы исполнителей;
- методики расчета экономических показателей;
Вопросы:
Что такое производственные показатели?
Основные показатели производства
Что входит в производственные показатели цеха?
Основные показатели работы предприятия цеха
Основные показатели деятельности предприятия это
Тест:
1. Для
расчета производственной мощности используется следующий состав оборудования:
а) наличное оборудование
б) установленное оборудование
в) фактически работающее оборудование
г) установленное и неустановленное оборудование
2. При
расчете производственной мощности принимаются следующие нормы производительности
оборудования:
а) паспортная
б) технически обоснованная
в) плановая
г) фактическая
3. При
расчете производственной мощности используется фонд времени работы
оборудования:
а) календарный
б) режимный
в) плановый
г) фактический
4. При
определении производственной мощности предприятия используется номенклатура
выпускаемых изделий:
а) оптимальная
б) плановая
в) фактическая
5. При
непрерывном режиме работы предприятия используется фонд времени работы
оборудования:
а) фактический
б) режимный
в) плановый
г) календарный
6. Какой
из разделов плана развития предприятия является центральным?
а) производственная мощность
б) план технического развития
в) план маркетинга
г) производственная программа
д) план оперативно-производственного планирования
е) другие разделы
7.
Назовите, какой из разделов плана развития предприятия определяет максимально
возможный годовой объем выпуска продукции:
а) производственная программа
б) план технического развития
в) производственная мощность
г) план маркетинга
д) план капитальных вложений
8. К
стоимостным показателям производственной программы предприятия относятся:
а) товарная продукция
б) реализованная продукция
в) затраты на 1 руб. товарной продукции
г) валовая продукция
д) амортизация
Тема 1.11 Формы документов, порядок их заполнения
Оцениваемые знания
- оформлять документы на различные операции с сырьем, полуфабрикатами и готовой продукцией.
Оцениваемые умения
- оформлять документы на различные операции с сырьем, полуфабрикатами и готовой продукцией.
Решение задач.
1. Определить продажную цену пирожного «Песочное кольцо» в школьной столовой (наценка 25%).
Унифицированная форма № ОП-1
Утверждена постановлением Госкомстата
России от 25.12.1998 № 132
|
|
Код |
|
|
Форма по ОКУД |
0330501 |
|
|
|
по ОКПО |
|
|
Организация |
|
|
|
структурное подразделение |
Вид деятельности по ОКДП |
|
|
наименование блюда |
Номер блюда по сборнику рецептур, ТТК, СТП |
|
|
Вид операции |
|
|
|
|
Номер документа |
Дата составления |
|
КАЛЬКУЛЯЦИОННАЯ КАРТОЧКА |
|
|
|
Порядковый номер калькуляции, дата утверждения |
№ 1 от «___» ________________ г. |
№ 2 от «___» ________________ г. |
№ 3 от «___» ________________ г. |
№ 4 от «___» ________________ г. |
№ 5 от «___» ________________ г. |
№ 6 от «___» ________________ г. |
||||||||||||||
|
№ п/п |
Продукты |
норма, кг. |
цена, руб. коп. |
сумма, руб. коп. |
норма, кг. |
цена, руб. коп. |
сумма, руб. коп. |
норма, кг. |
цена, руб. коп. |
сумма, руб. коп. |
норма, кг. |
цена, руб. коп. |
сумма, руб. коп. |
норма, кг. |
цена, руб. коп. |
сумма, руб. коп. |
норма, кг. |
цена, руб. коп. |
сумма, руб. коп. |
|
|
наименование |
код |
|||||||||||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
19 |
20 |
21 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Общая стоимость сырьевого набора на 100 блюд |
Х |
Х |
|
Х |
Х |
|
Х |
Х |
|
Х |
Х |
|
Х |
Х |
|
Х |
Х |
|
||
|
Наценка ____________________ %, руб.коп. |
|
|
|
|
|
|
||||||||||||||
|
Цена продажи блюда, руб.коп. |
|
|
|
|
|
|
||||||||||||||
|
Выход одного блюда в готовом виде, грамм |
|
|
|
|
|
|
||||||||||||||
|
Заведующий производством |
п о д п и с ь |
|
|
|
|
|
|
|||||||||||||
|
Калькуляцию составил |
|
|
|
|
|
|
||||||||||||||
|
УТВЕРЖДАЮ Руководитель организации |
|
|
|
|
|
|
||||||||||||||
Устный опрос позволяет оценить знания и кругозор студента, умение логически построить ответ, владение монологической речью и иные коммуникативные навыки; обладает большими возможностями воспитательного воздействия преподавателя, т.к. при непосредственном контакте создаются условия для его неформального общения со студентом.
При подготовке вариантов заданий для контроля по темам необходимо ориентироваться на тот объем необходимых знаний, которыми должны студенты овладеть в процессе изучения темы.
Устный опрос проводится в начале учебного занятия. Одновременно с устным опросом могут использоваться другие формы опроса.
Оценивает ответы студентов преподаватель, но комментировать, дополнять, аннотировать ответы могут все участники занятия.
Критерии оценки устных ответов
Оценка «отлично» - материал усвоен в полном объеме; изложен логично; основные умения сформулированы и устойчивы; выводы и обобщения точны и связаны с явлениями окружающей жизни.
Оценка «хорошо» - в усвоении материала незначительные пробелы; изложение недостаточно систематизированное; отдельные умения недостаточно устойчивы; в выводах и обобщениях допускаются некоторые неточности.
Оценка «удовлетворительно» - в усвоении материала имеются пробелы; материал излагается несистематизированно; отдельные умения недостаточно сформулированы; выводы и обобщения аргументированы слабо; в них допускаются ошибки.
Оценка «неудовлетворительно» - основное содержание материала не усвоено, выводов и обобщений нет.
При уверенности в том, что учебный материал усвоен всеми студентами, проводится фронтальный устный опрос, в который включаются вопросы, требующие несложных ответов, проверяющие знание терминологии, конкретных исторических сведений, биографических данных.
Одной из эффективных форм контроля знаний является тестовый контроль. Его можно использовать на любом этапе урока, от проверки домашнего задания, до закрепления нового материала.
Тестовая форма проверки знаний имеет ряд несомненных достоинств.
Во-первых, она позволяет в сжатые сроки провести опрос значительного числа студентов. Во-вторых, исключает возможность субъективного подхода к оценке качества знаний.
Критерии оценки ответов на тестовые задания:
Оценка «отлично» – дано 90 – 100 % правильных ответов;
Оценка «хорошо» – дано 70 – 89 % правильных ответов;
Оценка «удовлетворительно» – дано 50 – 69 % правильных ответов;
Оценка «неудовлетворительно» – дано менее 50 % правильных ответов
Скачано с www.znanio.ru




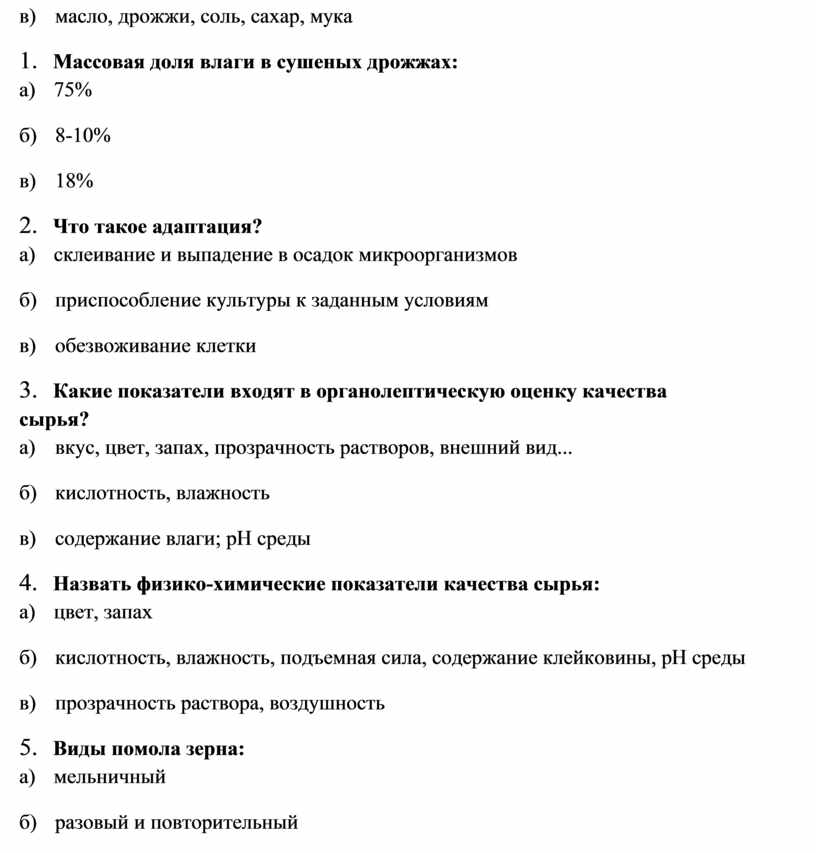


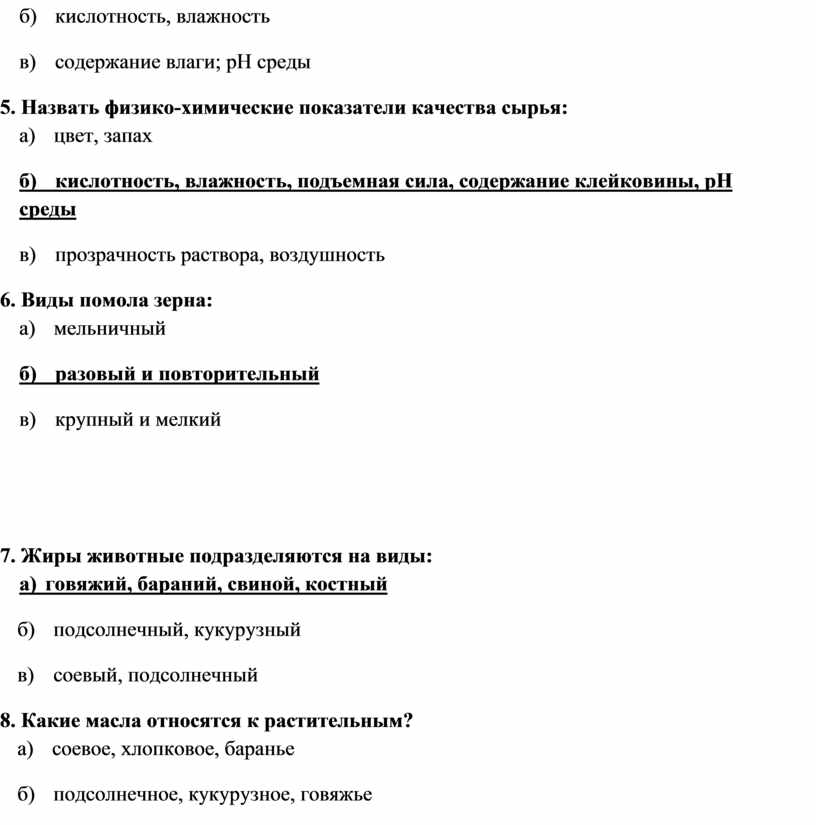

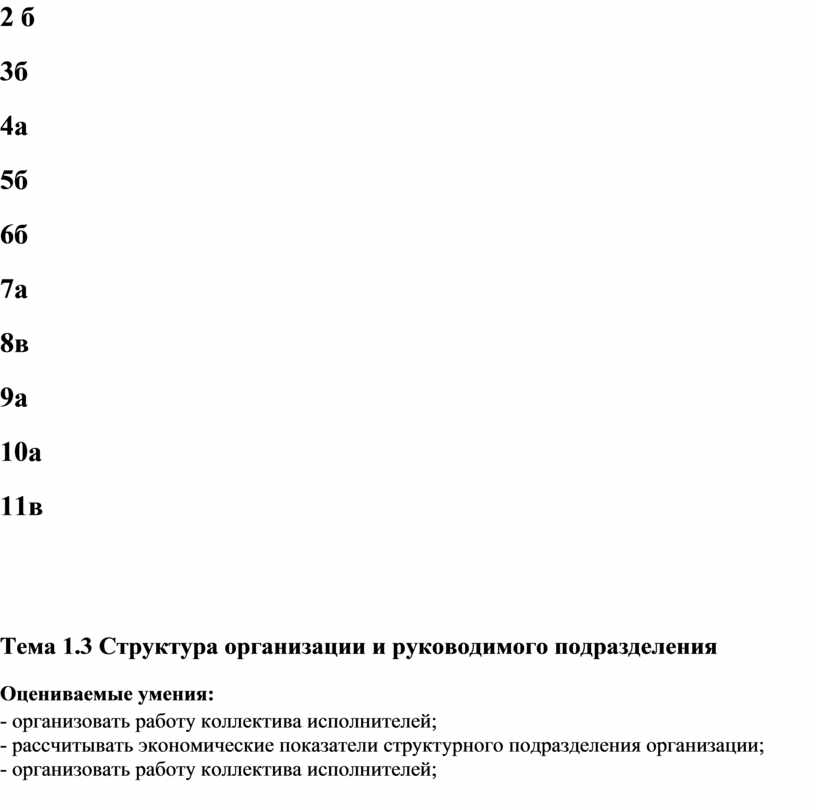

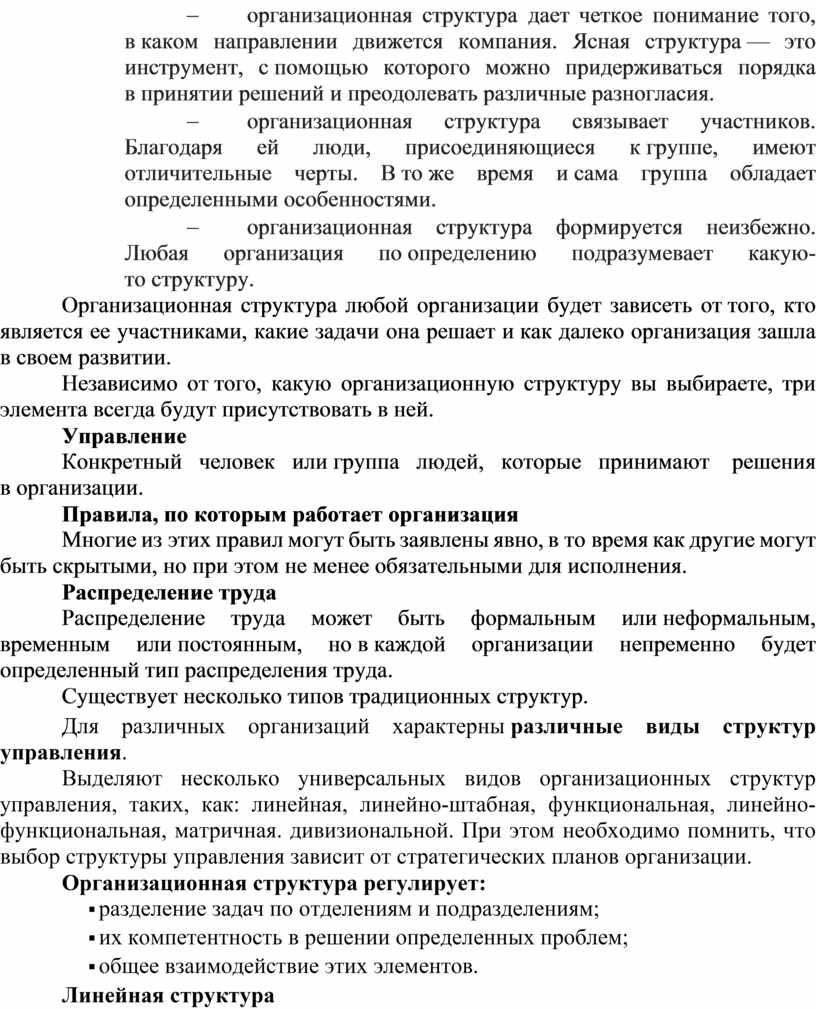


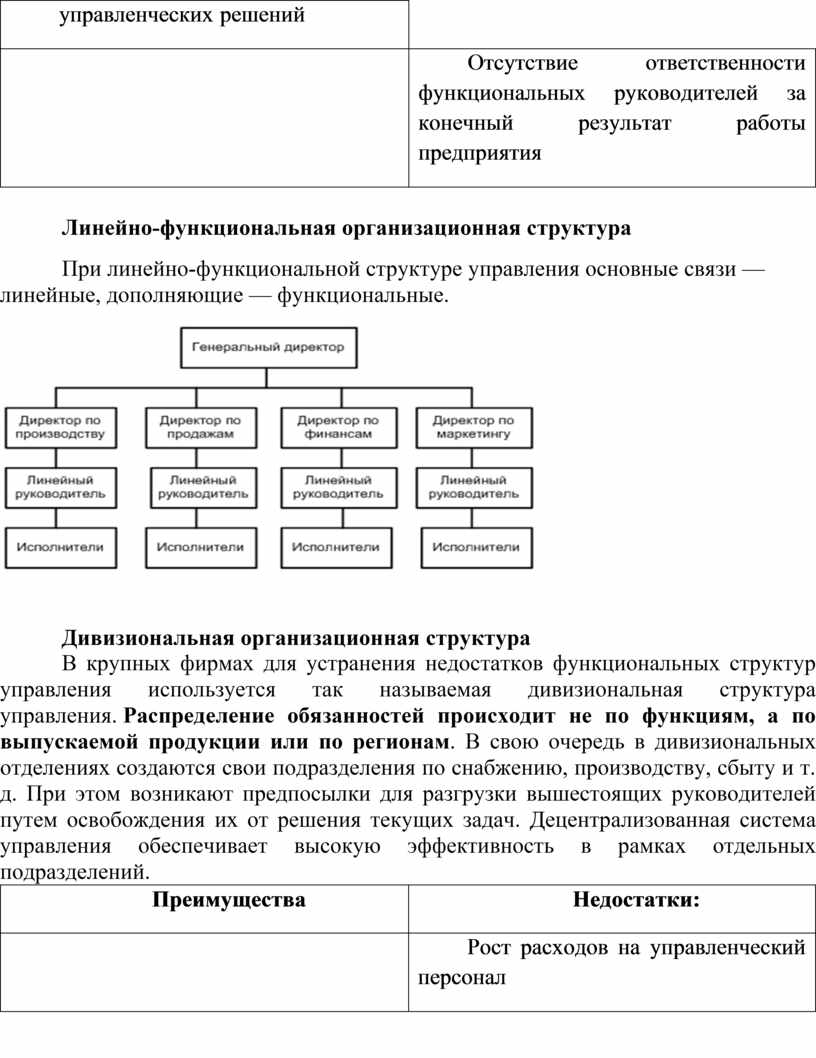
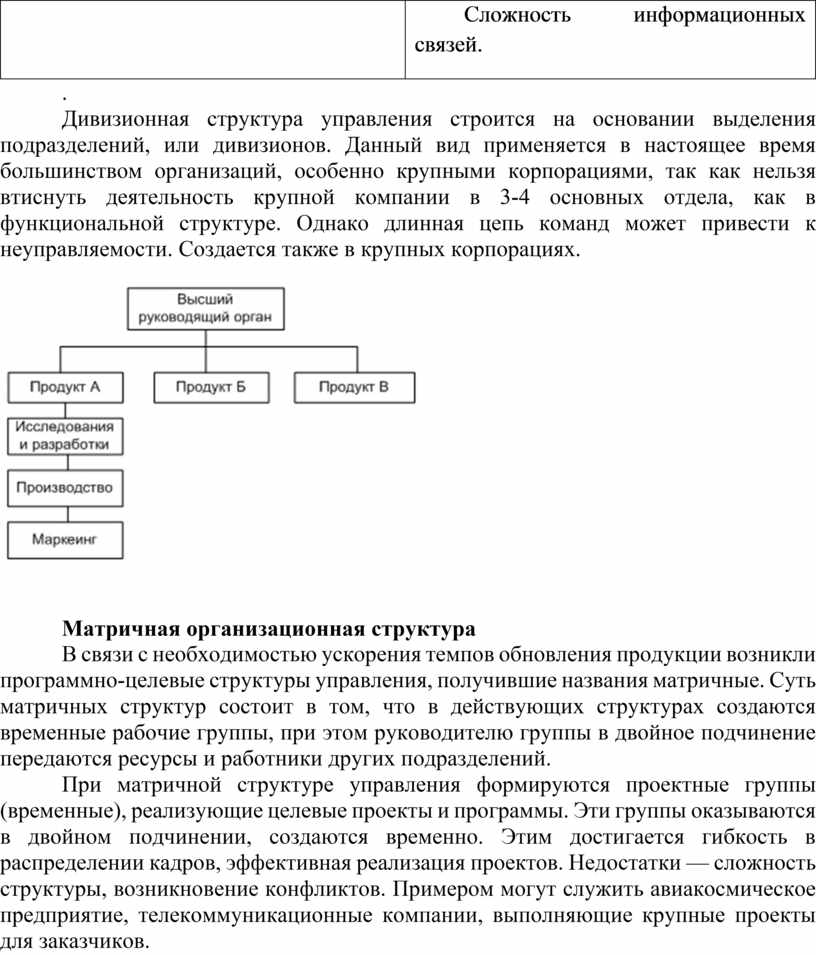
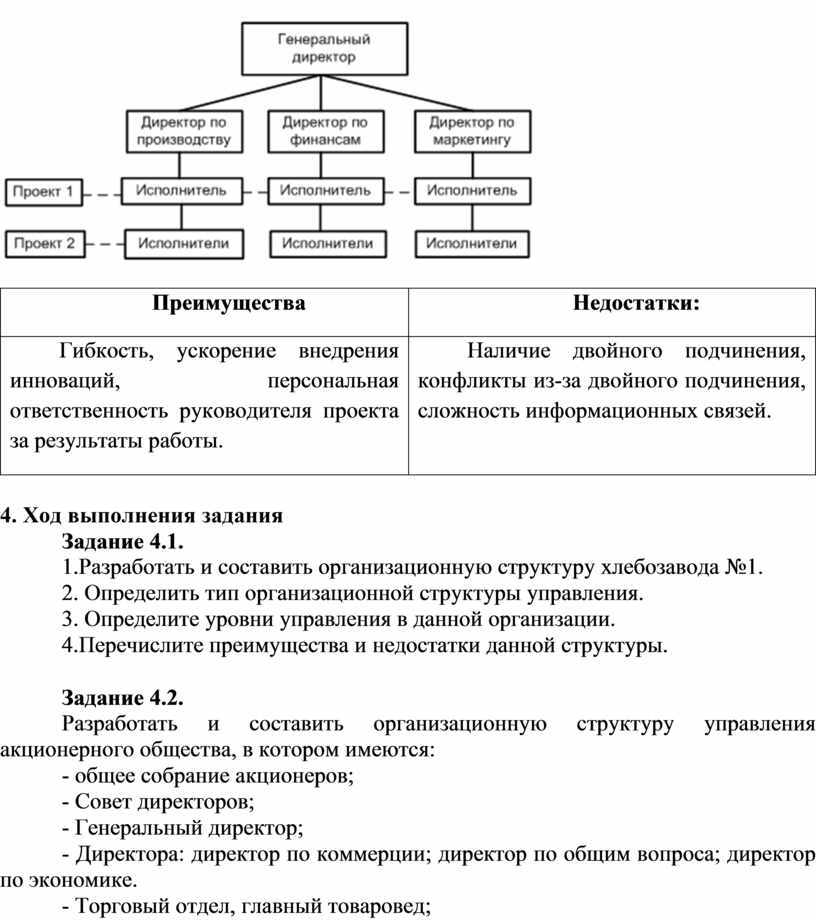

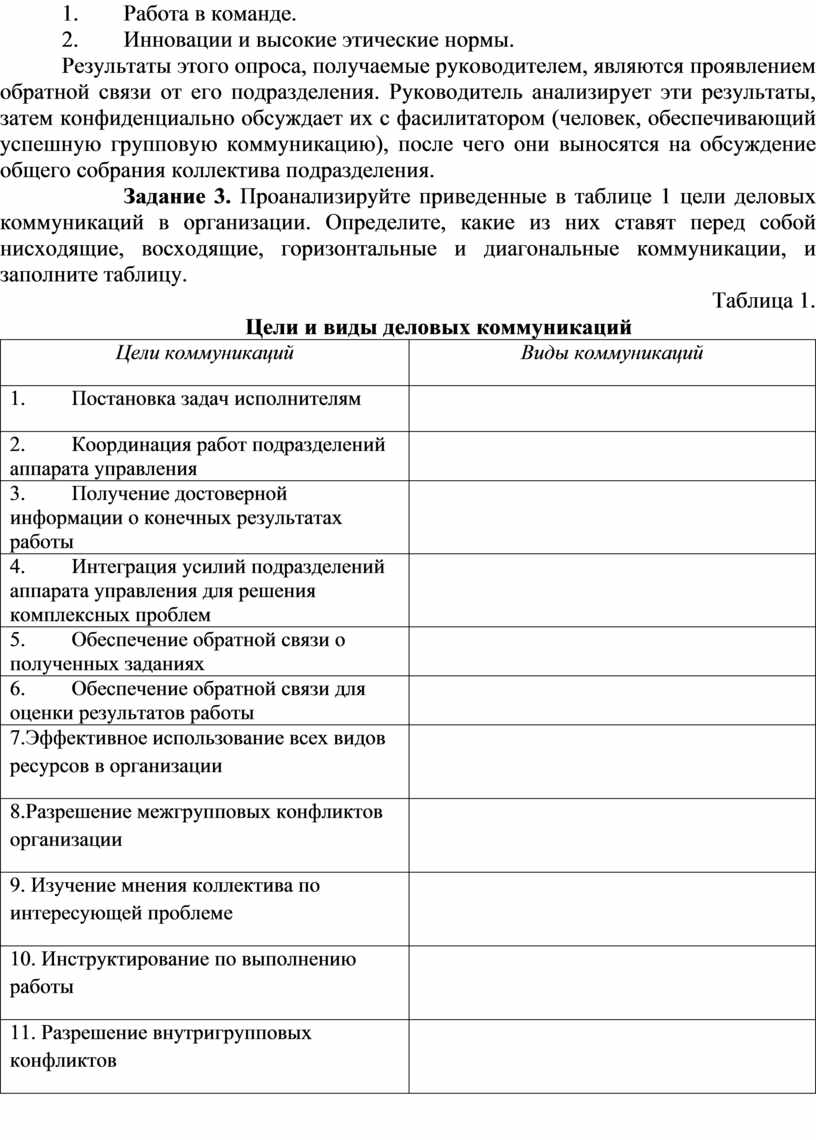


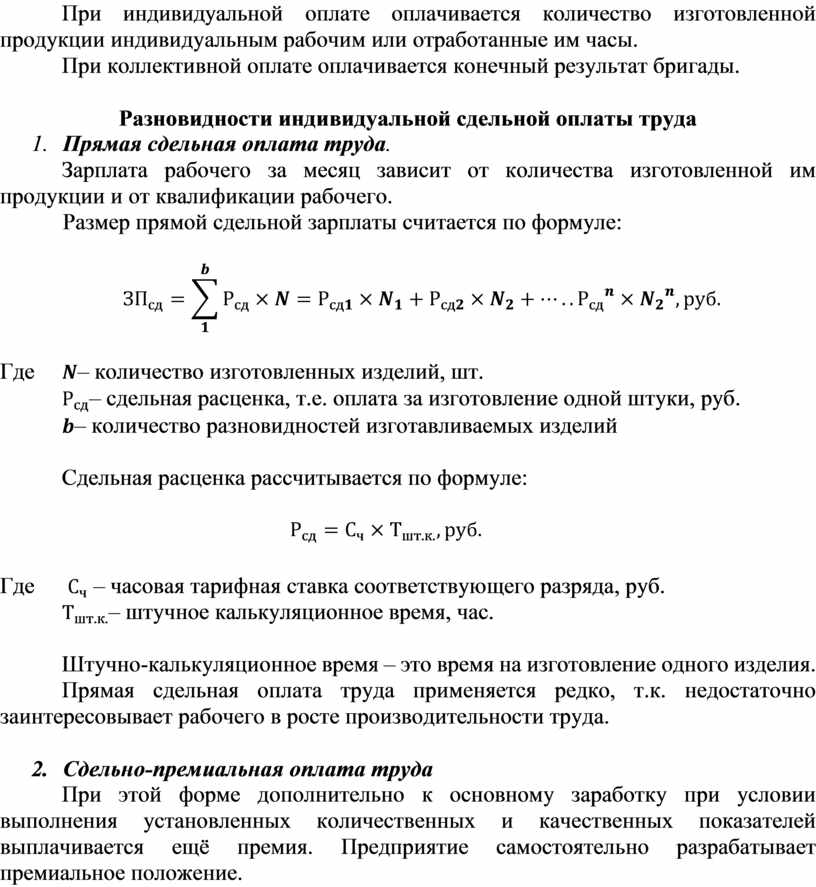

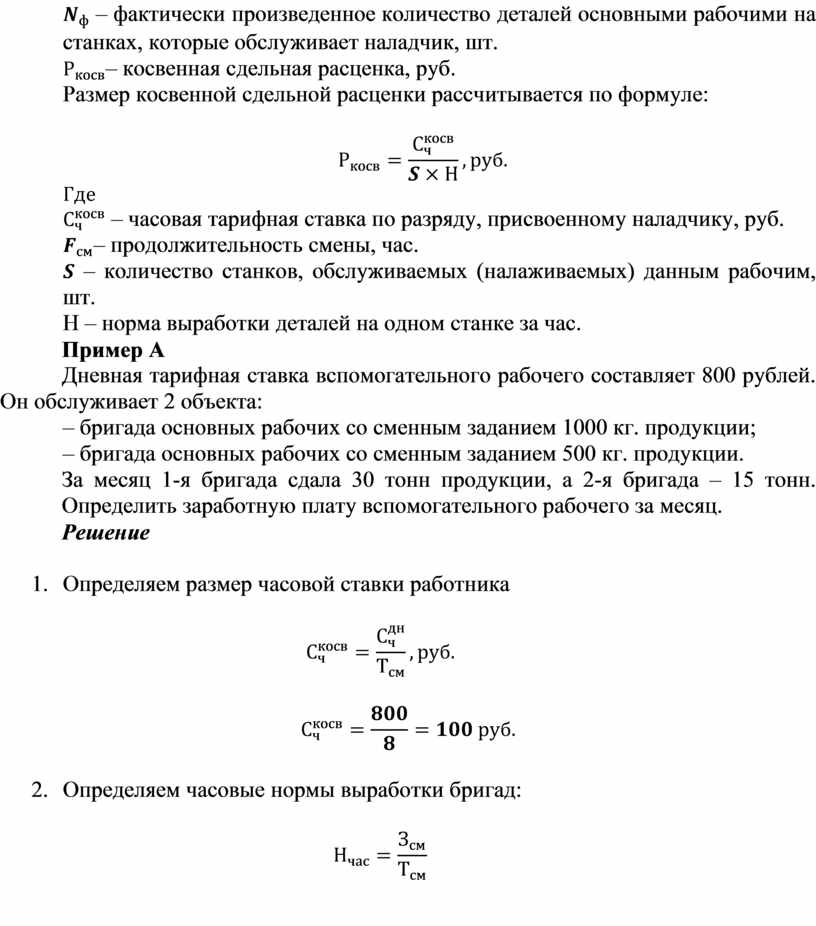

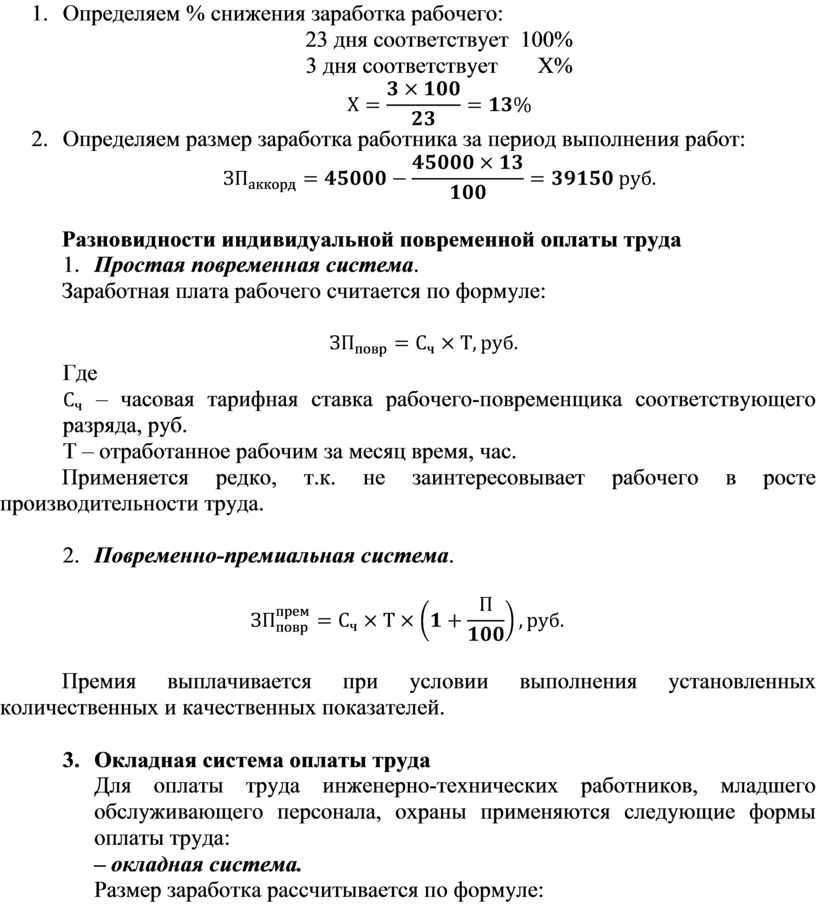
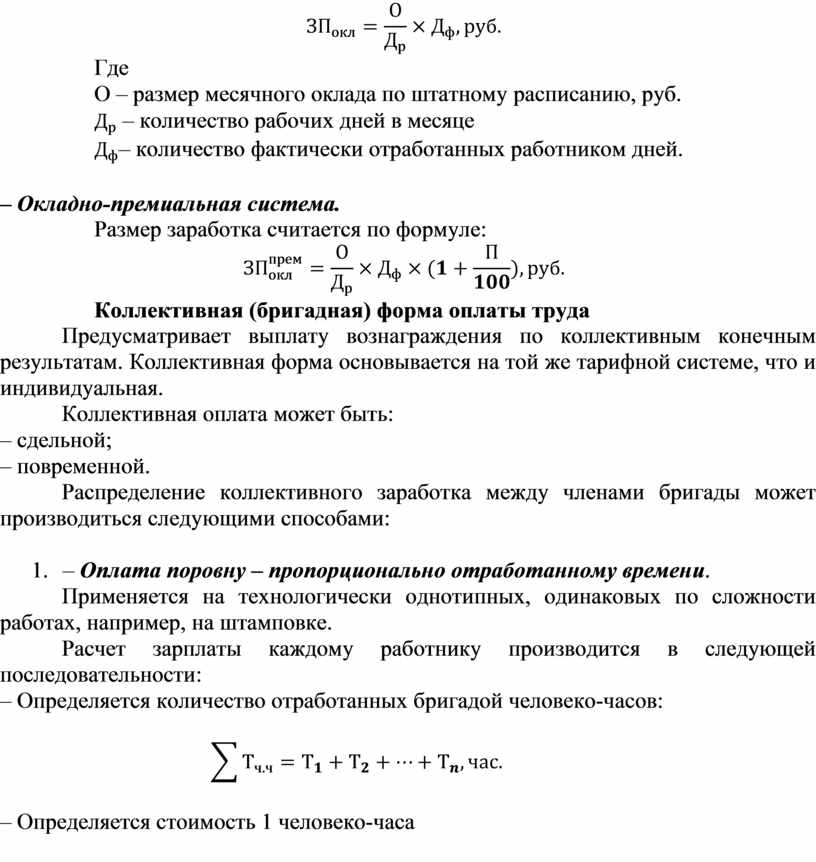


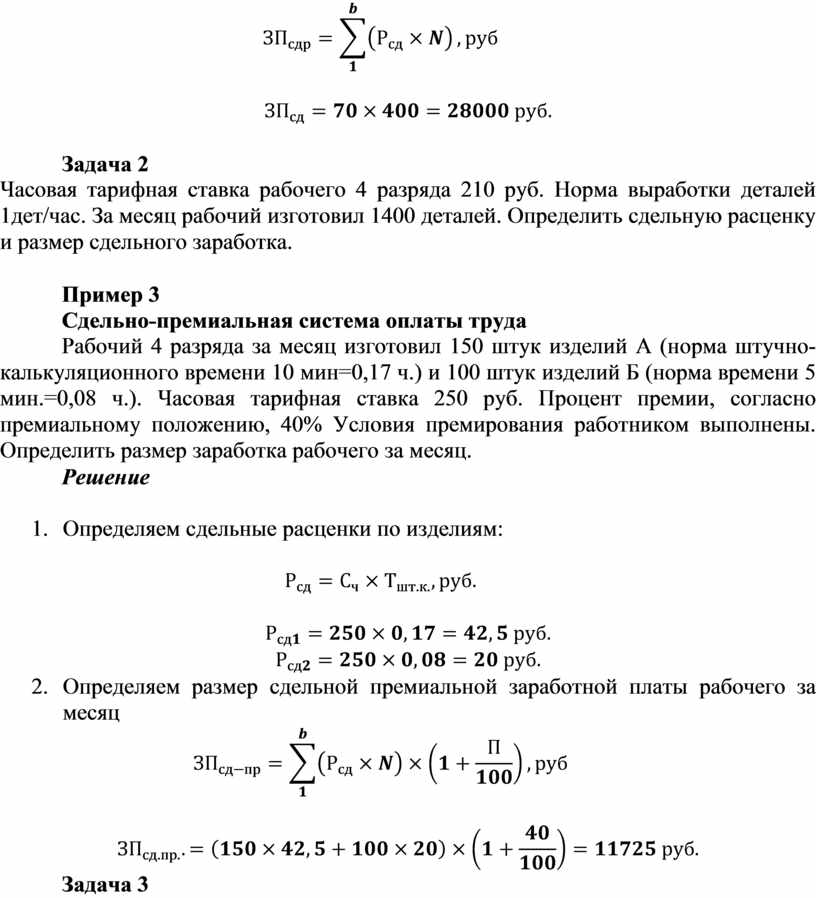


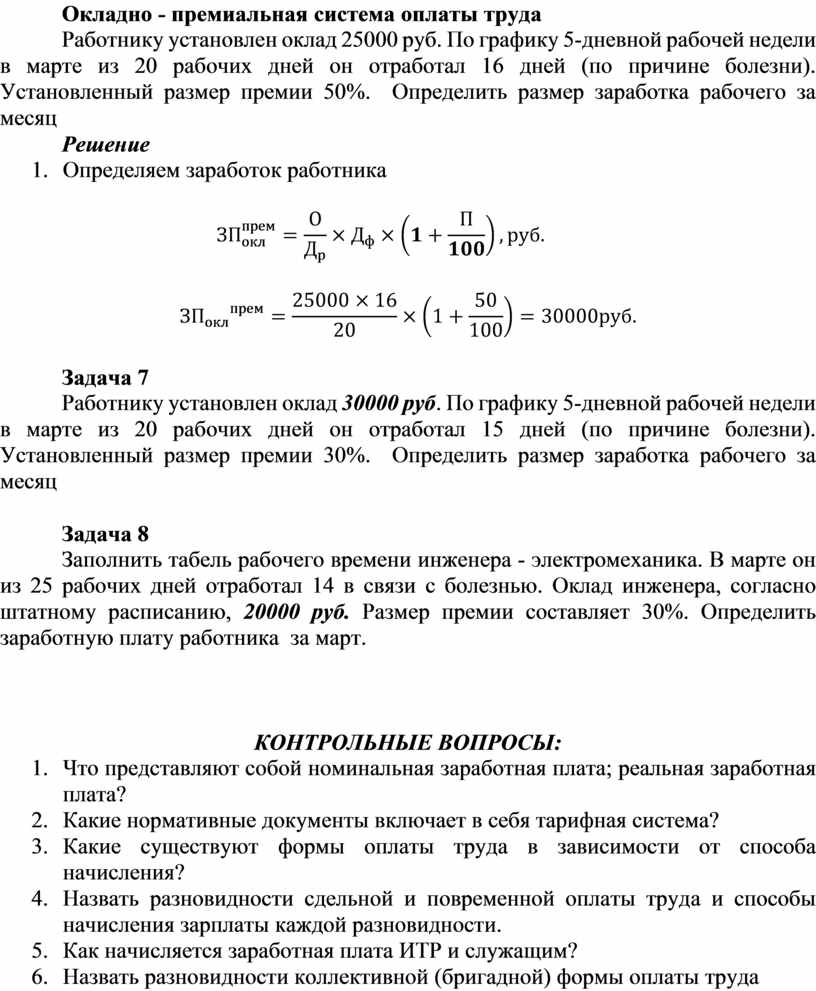
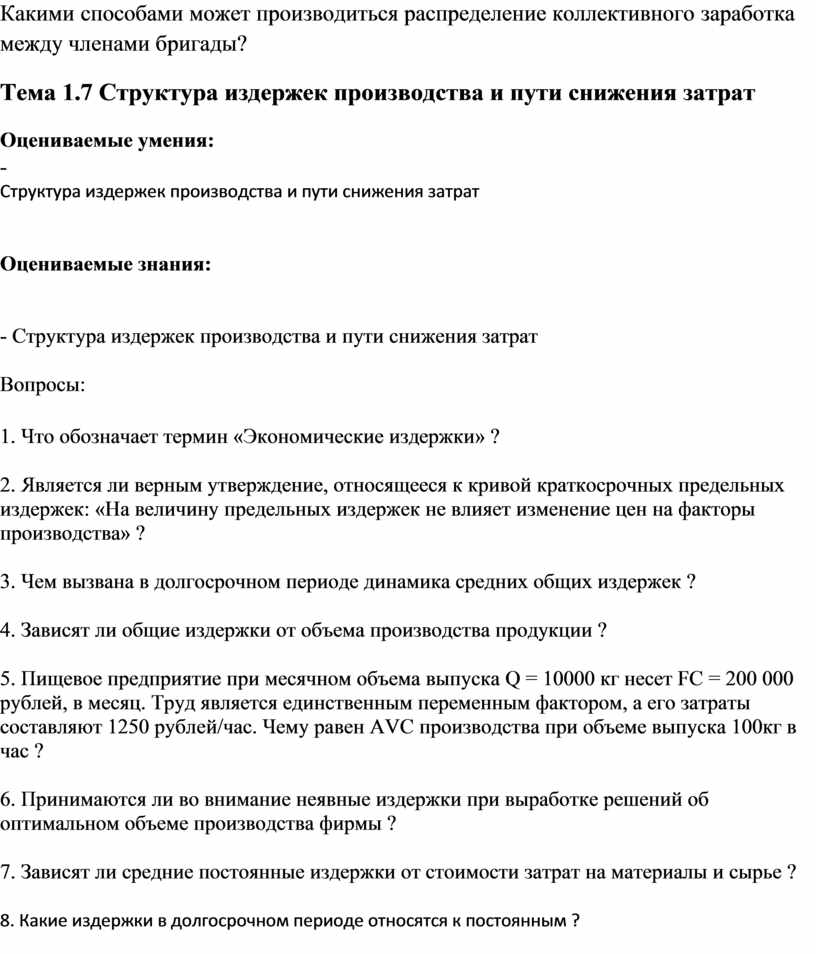

Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.