
Поделиться


 0075.docx
Суть і характеристика показників ефективності виробництва
Показники прибутковості характеризують ефективність використання всіх видів ресурсів, які забезпечили одержання певного валового доходу.
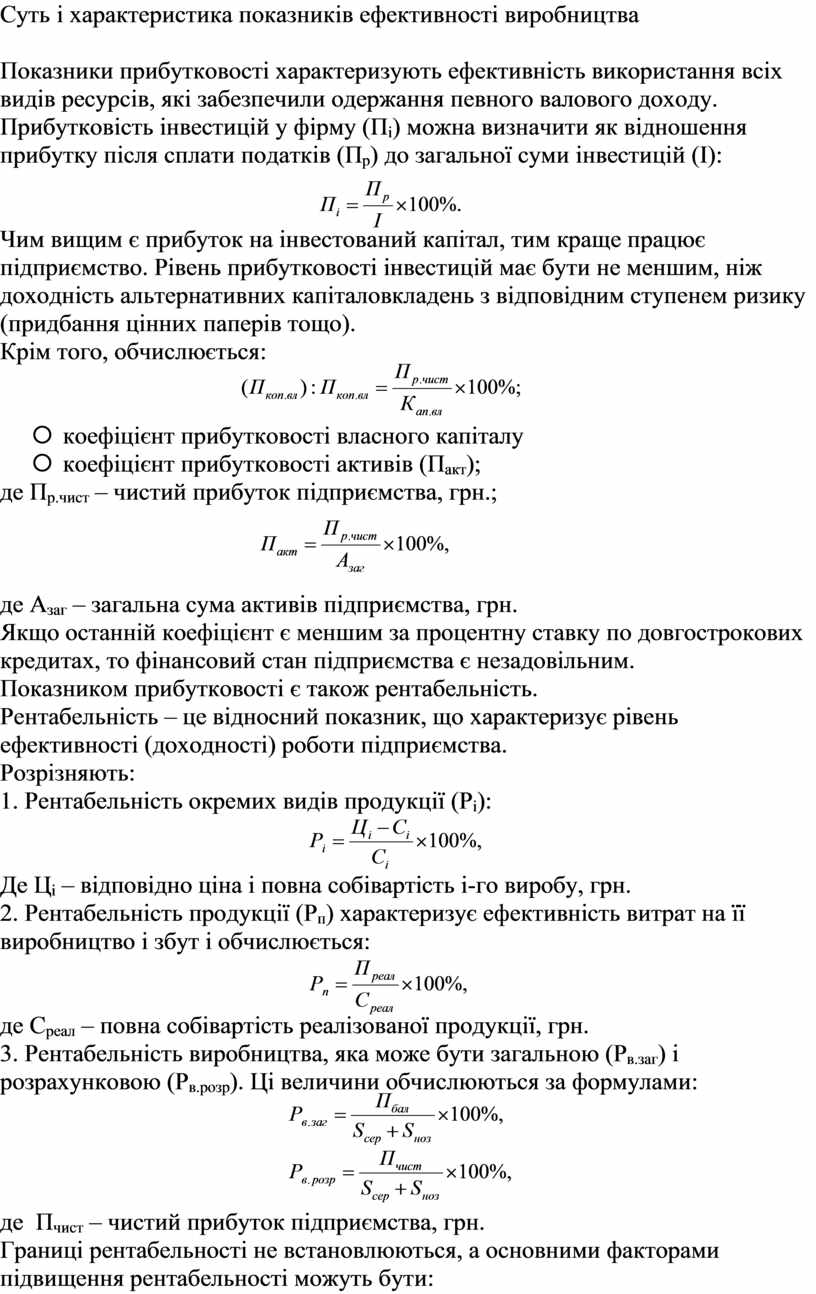
Прибутковість інвестицій у фірму (Пі) можна визначити як відношення прибутку після сплати податків (Пр) до загальної суми інвестицій (І):
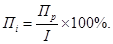 |
Чим вищим є прибуток на інвестований капітал, тим краще працює підприємство. Рівень прибутковості інвестицій має бути не меншим, ніж доходність альтернативних капіталовкладень з відповідним ступенем ризику (придбання цінних паперів тощо).
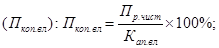 Крім того, обчислюється:
¡ коефіцієнт прибутковості власного капіталу
¡ коефіцієнт прибутковості активів (Пакт);
де Пр.чист – чистий прибуток підприємства, грн.;
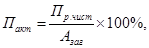 |
де Азаг – загальна сума активів підприємства, грн.
Якщо останній коефіцієнт є меншим за процентну ставку по довгострокових кредитах, то фінансовий стан підприємства є незадовільним.
Показником прибутковості є також рентабельність.
Рентабельність – це відносний показник, що характеризує рівень ефективності (доходності) роботи підприємства.
Розрізняють:
1. Рентабельність окремих видів продукції (Рі):
 |
Де Ці – відповідно ціна і повна собівартість і-го виробу, грн.
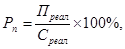 2. Рентабельність продукції (Рп)
характеризує ефективність витрат на її виробництво і збут і обчислюється:
де Среал – повна собівартість реалізованої продукції, грн.
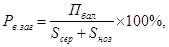 3. Рентабельність виробництва, яка
може бути загальною (Рв.заг) і розрахунковою (Рв.розр).
Ці величини обчислюються за формулами:
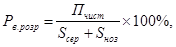 |
де Пчист – чистий прибуток підприємства, грн.
Границі рентабельності не встановлюються, а основними факторами підвищення рентабельності можуть бути:
а) при оцінці рентабельності виробництва:
¡ ріст прибутку;
¡ зменшення вартості основних виробничих фондів та залишків нормованих оборотних засобів;
б) при оцінці рентабельності окремих видів продукції:
¡ зниження собівартості виробів.
Показники ефективності використання активів характеризують оборотність фіксованих активів – (фондовіддача), оборотність всіх активів, оборотність матеріальних ресурсів.
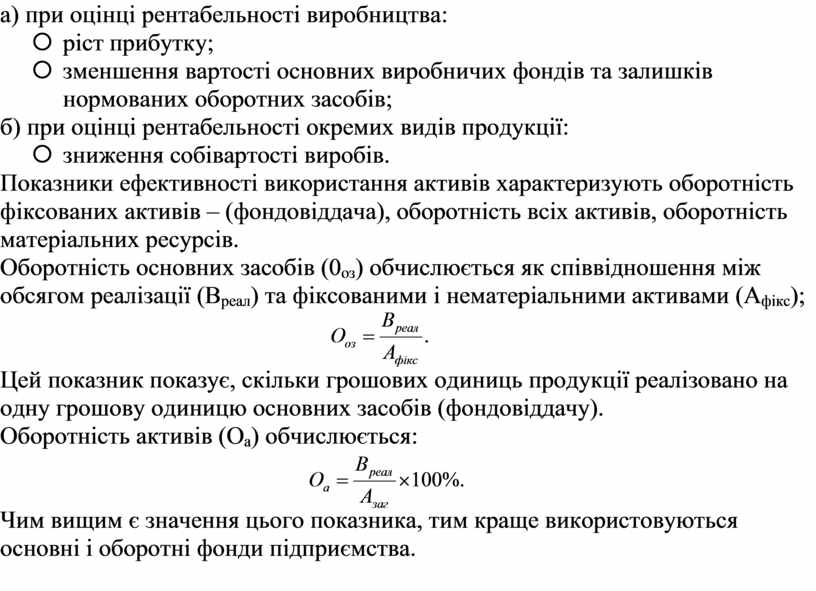
 Оборотність основних засобів (0оз)
обчислюється як співвідношення між обсягом реалізації (Вреал) та
фіксованими і нематеріальними активами (Афікс);
Цей показник показує, скільки грошових одиниць продукції реалізовано на одну грошову одиницю основних засобів (фондовіддачу).
Оборотність активів (Оа) обчислюється:
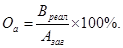 |
Чим вищим є значення цього показника, тим краще використовуються основні і оборотні фонди підприємства.
Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.


