
Поделиться


 Л3-0024370.docx
Сутність і елементи методу бухгалтерського обліку
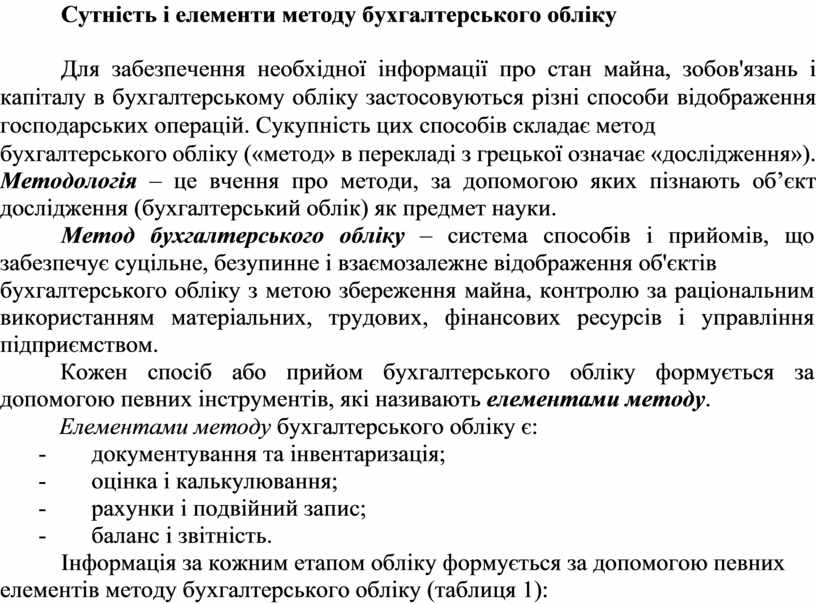
Для забезпечення необхідної інформації про стан майна, зобов'язань і капіталу в бухгалтерському обліку застосовуються різні способи відображення господарських операцій. Сукупність цих способів складає метод
бухгалтерського обліку («метод» в перекладі з грецької означає «дослідження»). Методологія – це вчення про методи, за допомогою яких пізнають об’єкт дослідження (бухгалтерський облік) як предмет науки.
Метод бухгалтерського обліку – система способів і прийомів, що забезпечує суцільне, безупинне і взаємозалежне відображення об'єктів
бухгалтерського обліку з метою збереження майна, контролю за раціональним використанням матеріальних, трудових, фінансових ресурсів і управління підприємством.
Кожен спосіб або прийом бухгалтерського обліку формується за допомогою певних інструментів, які називають елементами методу.
Елементами методу бухгалтерського обліку є:
- документування та інвентаризація;
- оцінка і калькулювання;
- рахунки і подвійний запис;
- баланс і звітність.
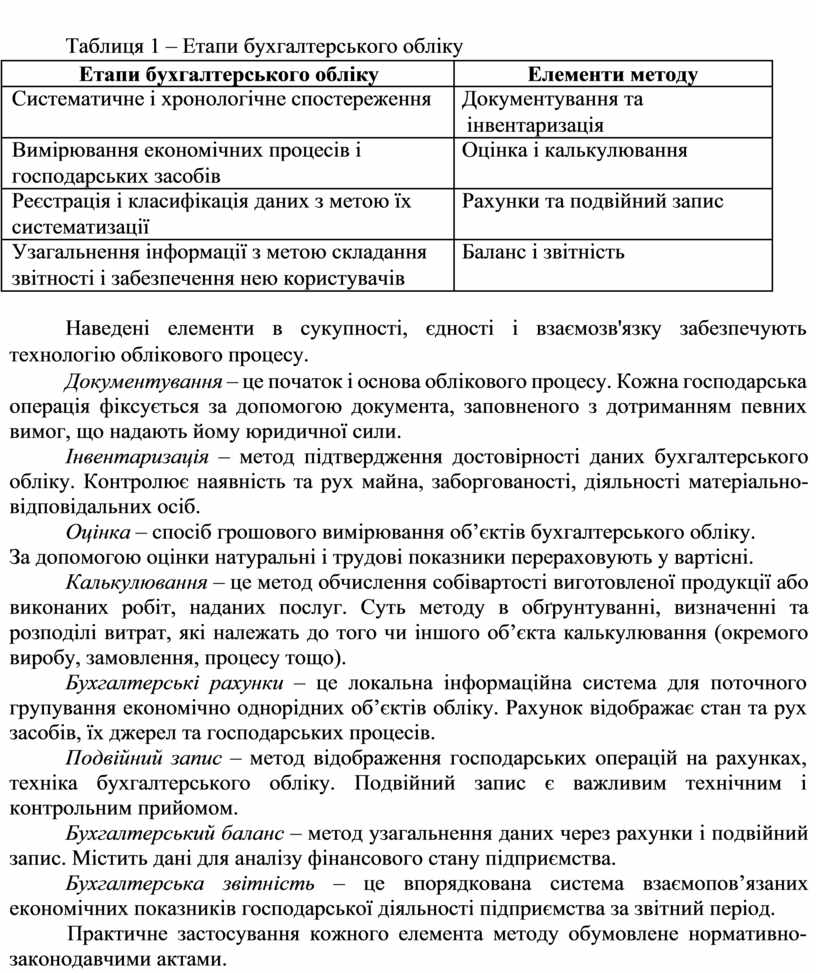
Інформація за кожним етапом обліку формується за допомогою певних елементів методу бухгалтерського обліку (таблиця 1):
Таблиця 1 – Етапи бухгалтерського обліку
|
Етапи бухгалтерського обліку |
Елементи методу |
|
Систематичне і хронологічне спостереження |
Документування та |
|
|
інвентаризація |
|
Вимірювання економічних процесів і |
Оцінка і калькулювання |
|
господарських засобів |
|
|
Реєстрація і класифікація даних з метою їх |
Рахунки та подвійний запис |
|
систематизації |
|
|
Узагальнення інформації з метою складання |
Баланс і звітність |
|
звітності і забезпечення нею користувачів |
|
Наведені елементи в сукупності, єдності і взаємозв'язку забезпечують технологію облікового процесу.
Документування – це початок і основа облікового процесу. Кожна господарська операція фіксується за допомогою документа, заповненого з дотриманням певних вимог, що надають йому юридичної сили.
Інвентаризація – метод підтвердження достовірності даних бухгалтерського обліку. Контролює наявність та рух майна, заборгованості, діяльності матеріально-відповідальних осіб.
Оцінка – спосіб грошового вимірювання об’єктів бухгалтерського обліку.
За допомогою оцінки натуральні і трудові показники перераховують у вартісні.
Калькулювання – це метод обчислення собівартості виготовленої продукції або виконаних робіт, наданих послуг. Суть методу в обґрунтуванні, визначенні та розподілі витрат, які належать до того чи іншого об’єкта калькулювання (окремого виробу, замовлення, процесу тощо).
Бухгалтерські рахунки – це локальна інформаційна система для поточного групування економічно однорідних об’єктів обліку. Рахунок відображає стан та рух засобів, їх джерел та господарських процесів.
Подвійний запис – метод відображення господарських операцій на рахунках, техніка бухгалтерського обліку. Подвійний запис є важливим технічним і контрольним прийомом.
Бухгалтерський баланс – метод узагальнення даних через рахунки і подвійний запис. Містить дані для аналізу фінансового стану підприємства.
Бухгалтерська звітність – це впорядкована система взаємопов’язаних економічних показників господарської діяльності підприємства за звітний період.
Практичне застосування кожного елемента методу обумовлене нормативно-законодавчими актами.
Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.


