
Поделиться


 Л3-0024415.docx
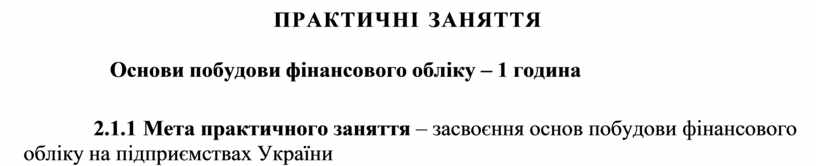
ПРАКТИЧНІ ЗАНЯТТЯ
Основи побудови фінансового обліку – 1 година
2.1.1 Мета практичного заняття – засвоєння основ побудови фінансового обліку на підприємствах України
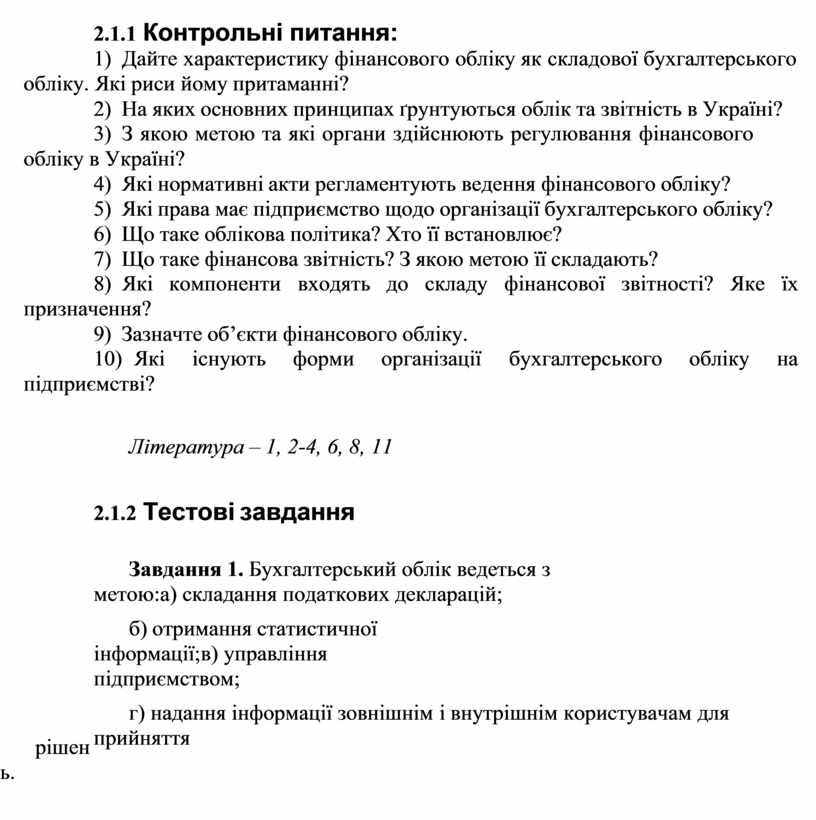
1) Дайте характеристику фінансового обліку як складової бухгалтерського обліку. Які риси йому притаманні?
2) На яких основних принципах ґрунтуються облік та звітність в Україні?
3) З якою метою та які органи здійснюють регулювання фінансового обліку в Україні?
4) Які нормативні акти регламентують ведення фінансового обліку?
5) Які права має підприємство щодо організації бухгалтерського обліку?
6) Що таке облікова політика? Хто її встановлює?
7) Що таке фінансова звітність? З якою метою її складають?
8) Які компоненти входять до складу фінансової звітності? Яке їх призначення?
9) Зазначте об’єкти фінансового обліку.
10) Які існують форми організації бухгалтерського обліку на підприємстві?
Література – 1, 2-4, 6, 8, 11
рішень.
Завдання 1. Бухгалтерський облік ведеться з метою: а) складання податкових декларацій;
б) отримання статистичної інформації; в) управління підприємством;
г) надання інформації зовнішнім і внутрішнім користувачам для прийняття
Завдання 2. Який орган затверджує Національні положення (стандарти) бухгалтерського обліку?
а) Міністерство фінансів України;
б) Міністерство фінансів за погодженням з Державним комітетом статистики України;
в) Методична Рада з бухгалтерського обліку при Міністерстві фінансів України;
г) Федерація професійних бухгалтерів та аудиторів України.
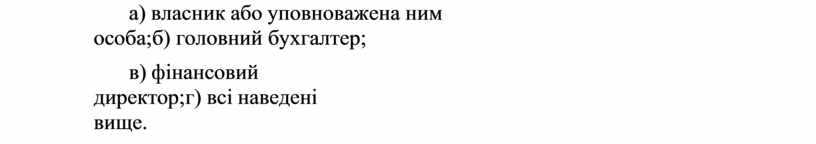
Завдання 3. Хто відповідає за організацію бухгалтерського обліку на підприємстві?
а) власник або уповноважена ним особа; б) головний бухгалтер;
в) фінансовий директор; г) всі наведені вище.
Завдання 4. Хто відповідає за несвоєчасне складання первинних документів?
а) особи, які склали ці документи;
б) особи, які підписали ці документи; в) особи, які перевіряли ці документи;
г) особи, які склали та підписали ці документи.
Завдання 5. Який з наведених документів є компонентом фінансової звітності?
а) аудиторський висновок;
б) звернення Ради директорів до акціонерів; в) примітки до фінансових звітів;
г) проспект емісії.
Завдання 6. Який з наведених звітів містить інформацію про зміни у власному капіталі підприємства?
а) баланс;
б) звіт про фінансові результати; в) звіт касира;
г) жоден з наведених.
Завдання 7. До складу якісних характеристик фінансової звітності не відноситься:
а) дохідливість; б) обачність;
в) доречність; г) зіставність.
Завдання 8. За яким принципом підприємство складає фінансову звітність?
а) періодичності; б) послідовності; в) автономності;
г) усі наведені вище.
Завдання 9. Відображення дебіторської заборгованості за вирахуванням резерву сумнівних боргів є дотриманням принципу:
а) повного висвітлення;
б) превалювання сутності над формою; в) обачності;
г) послідовності.
Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.


