
Поделиться


 ekonomika_finansovoe_sostoyanie.docx
Методика анализа финансового состояния предприятия: система показателей и практика применения
Аннотация. В статье систематизирована методика анализа финансового состояния предприятия на основе данных бухгалтерской отчётности. Рассмотрены четыре блока показателей: ликвидность, финансовая устойчивость, рентабельность и деловая активность. Приведены формулы расчёта, нормативные ориентиры и ограничения метода, включая искажающее влияние инфляции, учётной политики и сезонности. Описана последовательность проведения анализа и интерпретации результатов. Методика предназначена для финансовых менеджеров, аналитиков и специалистов по оценке бизнеса.
Ключевые слова: финансовое состояние, ликвидность, платёжеспособность, финансовая устойчивость, рентабельность, деловая активность, коэффициентный анализ, бухгалтерская отчётность.
Введение.............................................................................................................. 1
Методика расчёта показателей............................................................................ 2
Последовательность анализа................................................................................ 4
Ограничения коэффициентного анализа.............................................................. 5
Заключение.......................................................................................................... 5
Литература........................................................................................................... 6
Оценка финансового состояния предприятия — обязательный элемент управления любой организацией. По её результатам принимаются решения о кредитовании, инвестировании, отсрочке платежей, реструктуризации долга. Основным источником информации служит публичная бухгалтерская отчётность: бухгалтерский баланс, отчёт о финансовых результатах и пояснения к ним.
Финансовое состояние определяется как совокупность показателей, отражающих способность предприятия финансировать свою деятельность, отвечать по обязательствам и обеспечивать доходность вложенного капитала. Цель анализа — не констатация факта «предприятие платёжеспособно или нет», а выявление причин сложившейся ситуации и факторов, которые могут изменить её в перспективе.
Настоящая статья систематизирует четыре классических блока коэффициентного анализа: ликвидность и платёжеспособность, финансовая устойчивость, рентабельность, деловая активность. Для каждого блока приведены формулы, нормативные ориентиры и практика интерпретации.
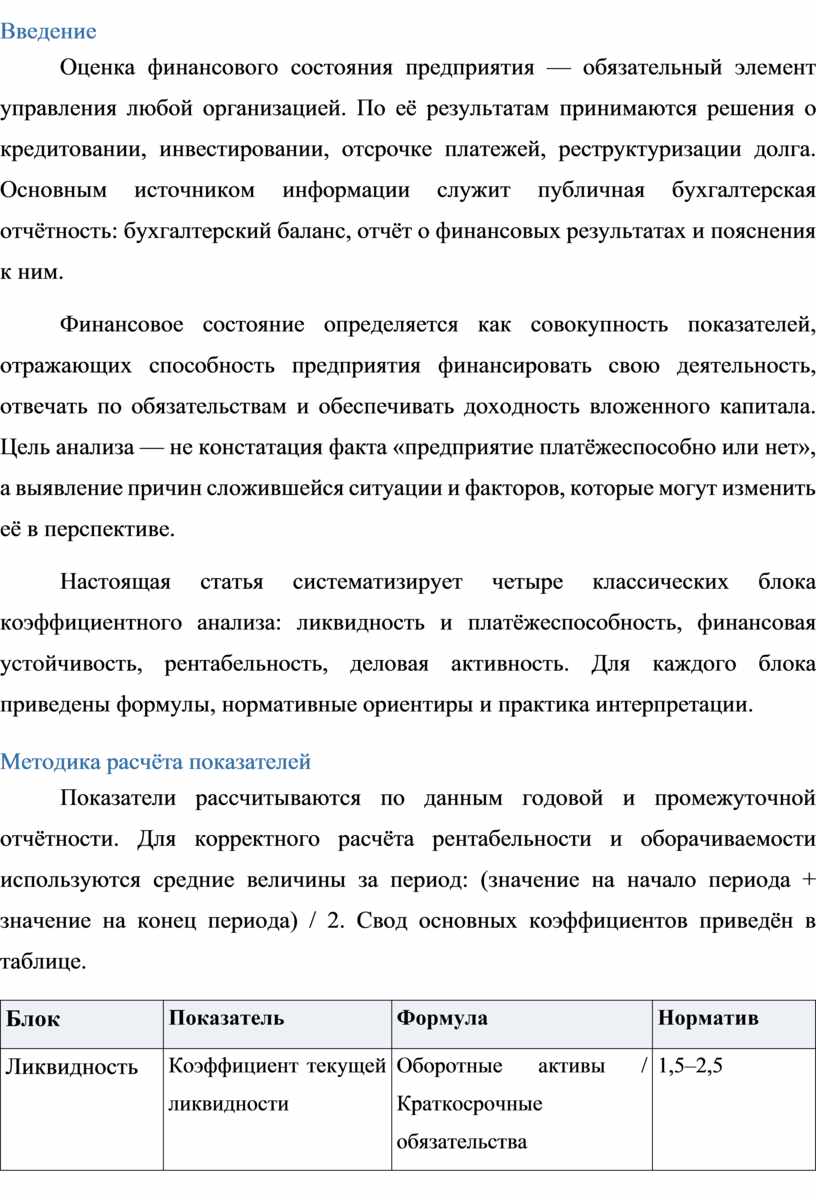
Показатели рассчитываются по данным годовой и промежуточной отчётности. Для корректного расчёта рентабельности и оборачиваемости используются средние величины за период: (значение на начало периода + значение на конец периода) / 2. Свод основных коэффициентов приведён в таблице.
|
Блок |
Показатель |
Формула |
Норматив |
|
Ликвидность |
Коэффициент текущей ликвидности |
Оборотные активы / Краткосрочные обязательства |
1,5–2,5 |
|
Ликвидность |
Коэффициент быстрой ликвидности |
(Оборотные активы − Запасы) / Краткосрочные обязательства |
0,7–1,0 |
|
Ликвидность |
Коэффициент абсолютной ликвидности |
Денежные средства / Краткосрочные обязательства |
0,2–0,5 |
|
Устойчивость |
Коэффициент автономии |
Собственный капитал / Валюта баланса |
≥ 0,5 |
|
Устойчивость |
Коэффициент финансового левериджа |
Заёмный капитал / Собственный капитал |
≤ 1,0 |
|
Устойчивость |
Коэффициент обеспеченности собственными средствами |
(Собственный капитал − Внеоборотные активы) / Оборотные активы |
≥ 0,1 |
|
Рентабельность |
Рентабельность продаж |
Прибыль от продаж / Выручка |
Динамика |
|
Рентабельность |
Рентабельность активов (ROA) |
Чистая прибыль / Средние активы |
Динамика |
|
Рентабельность |
Рентабельность собственного капитала (ROE) |
Чистая прибыль / Средний собственный капитал |
> ставки депозита |
|
Активность |
Оборачиваемость активов |
Выручка / Средние активы |
Динамика |
|
Активность |
Оборачиваемость дебиторской задолженности, дней |
365 / (Выручка / Средняя дебиторская задолженность) |
Сопоставление со сроком кредита |
Нормативные значения коэффициентов ликвидности и устойчивости носят ориентировочный характер. Они корректны для производственных предприятий среднего размера и требуют отраслевой корректировки: торговая организация может работать при коэффициенте автономии ниже 0,3, тогда как для капиталоёмкого производства значение 0,4 уже сигнализирует о риске.
Показатели рентабельности и деловой активности не имеют универсальных нормативов; их оценка строится на сравнении с предыдущими периодами, плановыми значениями и среднеотраслевыми показателями. Рост выручки при снижении рентабельности продаж свидетельствует о потере ценовой конкурентоспособности; снижение оборачиваемости дебиторской задолженности — о росте просроченных долгов покупателей.
Анализ финансового состояния выполняется в пять шагов, обеспечивающих переход от общего к частному.
Горизонтальный и вертикальный анализ баланса. Сравниваются статьи за несколько периодов; рассчитывается структура активов и источников финансирования. Выявляются диспропорции: опережающий рост запасов при стагнации выручки, рост кредиторской задолженности при снижении денежных средств.
Анализ ликвидности и платёжеспособности. Расчёт коэффициентов ликвидности и сопоставление с нормативами; дополнительно оценивается структура оборотных активов — доля труднореализуемых запасов и просроченной дебиторской задолженности.
Анализ финансовой устойчивости. Оценка структуры источников финансирования, определение типа финансовой устойчивости (абсолютная, нормальная, неустойчивая, кризисная) через соотношение запасов и источников их формирования.
Анализ рентабельности и деловой активности. Расчёт показателей по отчёту о финансовых результатах, факторный анализ отклонений: влияние оборота, наценки и структуры затрат на изменение рентабельности.
Сводная оценка. Результаты сводятся в итоговую таблицу с цветовой или балльной разметкой по каждому блоку; формулируется заключение о финансовом состоянии и рекомендации. Для кредитных решений дополнительно применяется скоринговая модель.
Коэффициентный анализ имеет системные ограничения, игнорирование которых ведёт к ошибочным выводам.
Влияние учётной политики. Способ оценки запасов (ФИФО, средняя себестоимость), порядок начисления амортизации, учёт курсовых разниц напрямую изменяют значения показателей. Сравнение предприятий с разной учётной политикой по одним и тем же нормативам некорректно.
Инфляционное искажение. Балансовые стоимости основных средств и запасов с течением времени расходятся с рыночными: при высокой инфляции показатели рентабельности активов завышаются, реальная обеспеченность обязательств завышается.
Сезонность и цикличность. Значения коэффициентов на отчётную дату отражают состояние в конкретный момент. Для сезонного бизнеса анализ по годовому балансу без учёта внутригодовой динамики даёт ложную картину платёжеспособности.
Моментный характер баланса. Баланс фиксирует состояние на дату; данные могут быть искусственно «приукрашены» к отчётной дате (закрытие задолженностей перед отчётом, временное привлечение средств). Дополнение анализом операционных данных за период снижает этот риск.
Ограниченность официальной отчётности. Публичные формы не раскрывают реальной структуры дебиторской задолженности по срокам, качества запасов и наличия забалансовых обязательств. Для углублённого анализа требуются данные управленческого учёта.
Методика анализа финансового состояния предприятия представляет собой последовательность формализованных процедур: горизонтально-вертикальный анализ, оценка ликвидности, устойчивости, рентабельности и деловой активности с последующей сводной интерпретацией. Системность достигается не количеством рассчитанных коэффициентов, а их согласованной интерпретацией в рамках единой логики: способность платить (ликвидность), способность развиваться за счёт собственных средств (устойчивость), способность зарабатывать (рентабельность).
Практическая ценность анализа определяется качеством исходных данных и корректностью их интерпретации. Коэффициентные значения — не приговор, а сигналы, требующие содержательного объяснения: за каждым отклонением от норматива стоит конкретная причина — смена стратегии финансирования, разовая сделка, изменение учётной политики. Аналитик, ограничивающийся констатацией отклонений без выявления причин, сводит ценность методики к нулю.
Перспективным направлением развития методики является дополнение классических коэффициентов прогнозными моделями оценки вероятности банкротства (модели Альтмана, Таффлера) и анализом денежных потоков, поскольку именно потоковый анализ в наибольшей степени отражает реальную платёжеспособность в отличие от статичных балансовых показателей.
1. Ковалёв В.В. Финансовый анализ: методы и процедуры. — М.: Финансы и статистика, 2002. — 560 с.
2. Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. — 2-е изд. — М.: ИНФРА-М, 2016. — 208 с.
3. Савицкая Г.В. Анализ хозяйственной деятельности предприятия. — 6-е изд. — М.: ИНФРА-М, 2021. — 378 с.
4. Altman E.I. Financial Ratios, Discriminant Analysis and the Prediction of Corporate Bankruptcy // The Journal of Finance. — 1968. — Vol. 23, No. 4. — P. 589–609.
5. Положение по бухгалтерскому учёту «Бухгалтерская отчётность организации» ПБУ 4/99.
Скачано с www.znanio.ru
Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.


