
Поделиться


 ekonomika_effektivnost_resursov.docx
Методика оценки эффективности использования ресурсов предприятия: показатели и порядок расчёта
Аннотация. В статье представлена методика оценки эффективности использования основных видов ресурсов предприятия: основных средств, оборотных активов, материальных, трудовых и финансовых ресурсов. Приведены показатели фондоотдачи, оборачиваемости, материалоёмкости, производительности труда и их факторные взаимосвязи. Рассмотрены ограничения показателей и практика интерпретации при анализе хозяйственной деятельности. Методика предназначена для экономистов, финансовых аналитиков и руководства предприятий.
Ключевые слова: эффективность, основные средства, фондоотдача, оборачиваемость, материалоёмкость, производительность труда, ресурсосбережение, факторный анализ.
Введение.............................................................................................................. 1
Показатели эффективности использования ресурсов.......................................... 2
Факторный анализ эффективности...................................................................... 3
Ограничения показателей эффективности........................................................... 4
Заключение.......................................................................................................... 5
Литература........................................................................................................... 5
Эффективность использования ресурсов — центральная категория экономики предприятия. Любое предприятие располагает ограниченными ресурсами: основными средствами, оборотным капиталом, материалами, персоналом. Задача управления состоит в том, чтобы при заданном объёме ресурсов получить максимальный результат либо при заданном результате минимизировать потребление ресурсов. Показатели эффективности позволяют измерить, насколько эта задача решается.
Методика оценки строится на соотношении результата и затраченного ресурса. Результат измеряется выручкой, объёмом выпуска, прибылью; ресурс — стоимостью основных средств, величиной оборотных активов, объёмом потреблённых материалов, численностью персонала. Статья систематизирует показатели по пяти видам ресурсов и описывает их экономический смысл и ограничения.
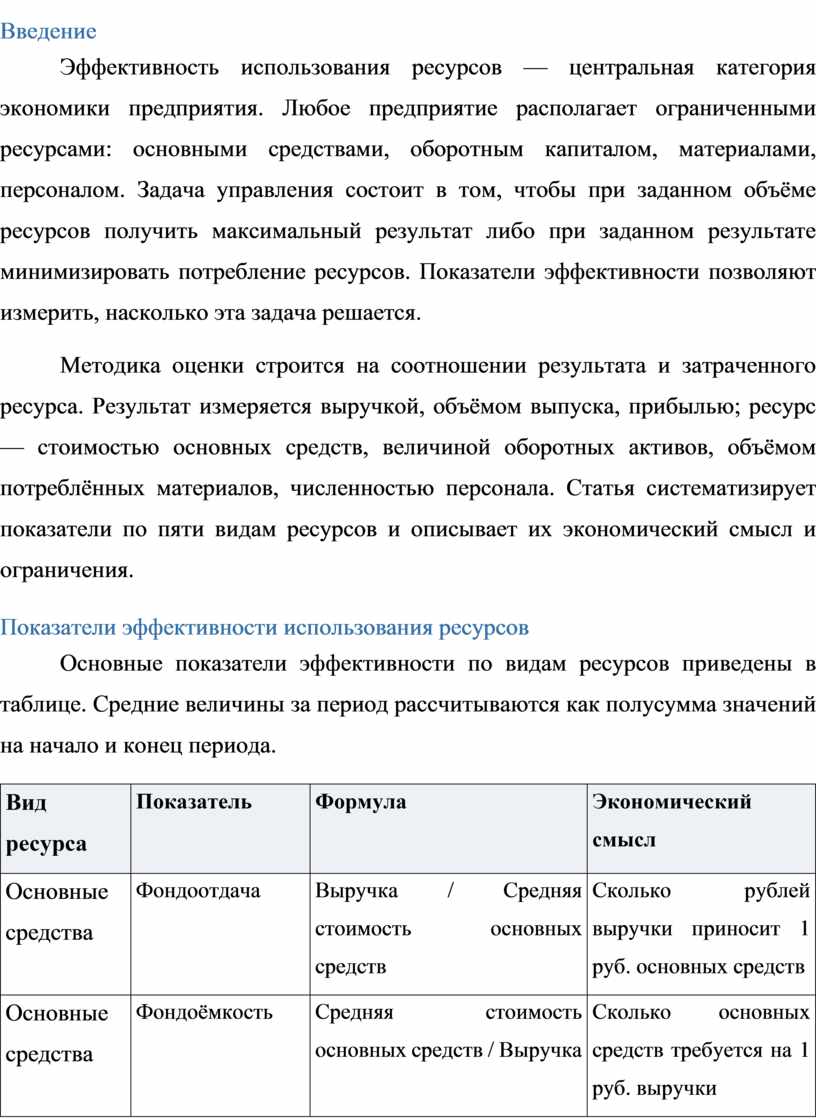
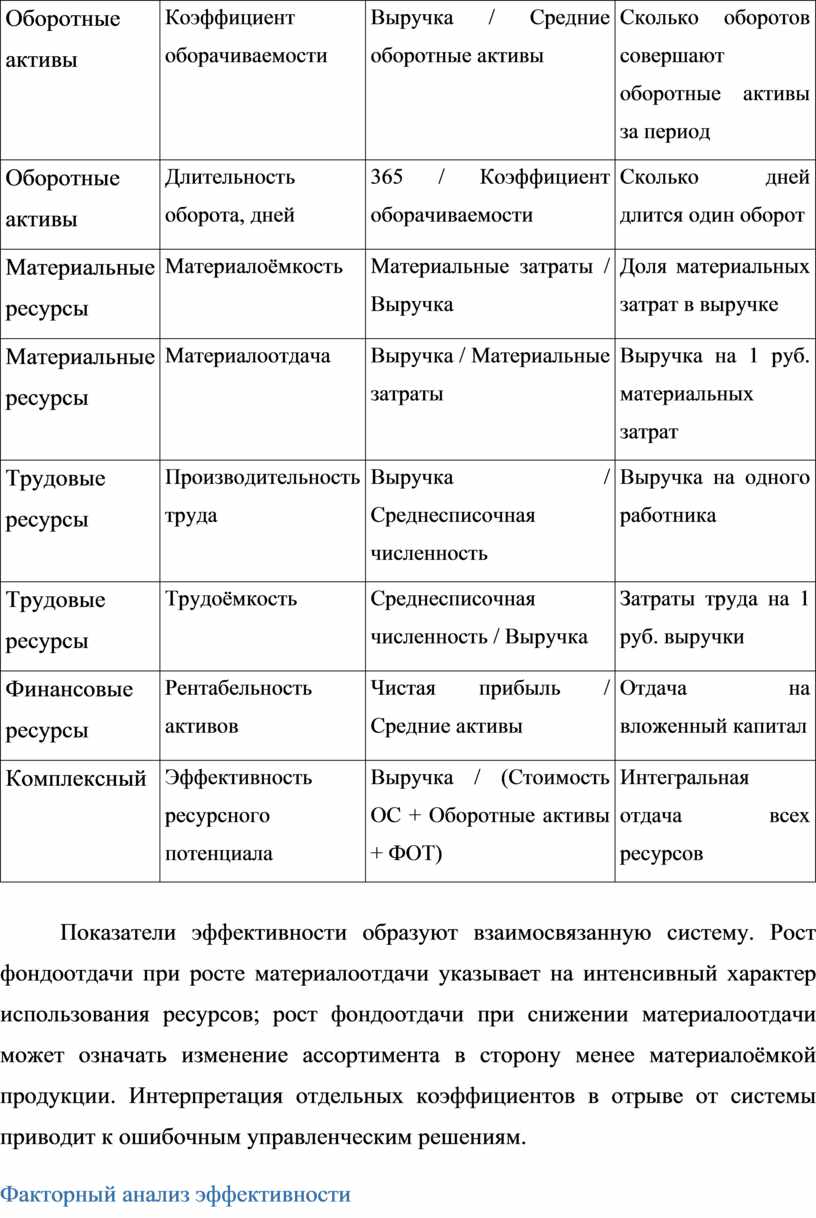
Основные показатели эффективности по видам ресурсов приведены в таблице. Средние величины за период рассчитываются как полусумма значений на начало и конец периода.
|
Вид ресурса |
Показатель |
Формула |
Экономический смысл |
|
Основные средства |
Фондоотдача |
Выручка / Средняя стоимость основных средств |
Сколько рублей выручки приносит 1 руб. основных средств |
|
Основные средства |
Фондоёмкость |
Средняя стоимость основных средств / Выручка |
Сколько основных средств требуется на 1 руб. выручки |
|
Оборотные активы |
Коэффициент оборачиваемости |
Выручка / Средние оборотные активы |
Сколько оборотов совершают оборотные активы за период |
|
Оборотные активы |
Длительность оборота, дней |
365 / Коэффициент оборачиваемости |
Сколько дней длится один оборот |
|
Материальные ресурсы |
Материалоёмкость |
Материальные затраты / Выручка |
Доля материальных затрат в выручке |
|
Материальные ресурсы |
Материалоотдача |
Выручка / Материальные затраты |
Выручка на 1 руб. материальных затрат |
|
Трудовые ресурсы |
Производительность труда |
Выручка / Среднесписочная численность |
Выручка на одного работника |
|
Трудовые ресурсы |
Трудоёмкость |
Среднесписочная численность / Выручка |
Затраты труда на 1 руб. выручки |
|
Финансовые ресурсы |
Рентабельность активов |
Чистая прибыль / Средние активы |
Отдача на вложенный капитал |
|
Комплексный |
Эффективность ресурсного потенциала |
Выручка / (Стоимость ОС + Оборотные активы + ФОТ) |
Интегральная отдача всех ресурсов |
Показатели эффективности образуют взаимосвязанную систему. Рост фондоотдачи при росте материалоотдачи указывает на интенсивный характер использования ресурсов; рост фондоотдачи при снижении материалоотдачи может означать изменение ассортимента в сторону менее материалоёмкой продукции. Интерпретация отдельных коэффициентов в отрыве от системы приводит к ошибочным управленческим решениям.
Отклонение показателей от плана или предыдущего периода раскладывается на факторы. Для фондоотдачи разложение включает: изменение объёма выпуска, изменение стоимости основных средств, изменение структуры оборудования (доля активной части). Для оборачиваемости — изменение выручки и изменение средней величины оборотных активов.
Применяется один из стандартных методов факторного анализа — метод цепных подстановок или метод абсолютных разниц. Суть: последовательная замена базисных значений факторов на фактические с фиксацией вклада каждого фактора в общее отклонение результативного показателя. Порядок замены устанавливается от количественных факторов к качественным.
Пример. Рост выручки на 10% при росте стоимости основных средств на 20% даёт снижение фондоотдачи, однако содержательно это может означать начало реализации инвестиционного проекта, когда эффект от новых мощностей ещё не проявился. Формальное «ухудшение показателя» в таком случае не является негативным сигналом — необходима интерпретация с учётом стадии жизненного цикла инвестиций.
Оценка эффективности по стоимостным показателям имеет системные ограничения.
Искажение стоимости основных средств. Фондоотдача, рассчитанная по балансовой (остаточной) стоимости, растёт по мере износа оборудования даже без изменения выпуска: остаточная стоимость снижается, выручка неизменна. Для межпериодного сравнения рекомендуется использовать полную (первоначальную) стоимость.
Влияние ценовых факторов. Выручка и материальные затраты выражены в текущих ценах. При росте цен на готовую продукцию производительность труда и фондоотдача растут без реального улучшения использования ресурсов. Для корректности сопоставляют физические объёмы либо применяют дефляторы.
Неоднородность продукции. Показатели эффективности корректны при сравнении сопоставимой продукции. При изменении ассортимента разница в показателях отражает структурные сдвиги, а не изменение эффективности.
Ресурсы, не создающие выручки напрямую. Ряд активов (социальная инфраструктура, резервные мощности, НИОКР) не участвует в формировании текущей выручки, но необходимы предприятию. Прямое включение их стоимости в расчёт занижает реальную эффективность.
Вывод: показатели эффективности информативны в динамике и при сопоставимых условиях. Разовые управленческие решения следует оценивать не по изменению одного коэффициента, а по комплексу показателей с учётом контекста.
Методика оценки эффективности использования ресурсов обеспечивает измеримость ключевых управленческих решений: приобретения оборудования, управления запасами, нормирования материальных затрат, политики оплаты труда. Система показателей построена на едином принципе соотношения результата и ресурса, что позволяет анализировать разные виды ресурсов в сопоставимой логике.
Практическое применение методики требует соблюдения трёх условий: расчёт средних величин за период, сопоставимость условий сравнения и факторная интерпретация отклонений. Формальный расчёт коэффициентов без выявления причин изменения — процедура, не дающая управленческой ценности.
Направлением развития методики является переход от статичных коэффициентов к моделям оценки совокупной факторной производительности и интегральным индексам эффективности, учитывающим одновременное изменение всех видов ресурсов и качества выпускаемой продукции.
1. Савицкая Г.В. Анализ хозяйственной деятельности предприятия. — 6-е изд. — М.: ИНФРА-М, 2021. — 378 с.
2. Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. — 2-е изд. — М.: ИНФРА-М, 2016. — 208 с.
3. Баканов М.И., Мельник М.В., Шеремет А.Д. Теория экономического анализа. — 7-е изд. — М.: Финансы и статистика, 2009. — 536 с.
4. Любушин Н.П. Экономический анализ: учебник. — 3-е изд. — М.: ЮНИТИ-ДАНА, 2017. — 575 с.
Скачано с www.znanio.ru
Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.


