
Поделиться


 пр3.docx
Практическая работа № 3
Тема: Общая оценка структуры имущества предприятия и его источников
Цель работы: сделать анализ бухгалтерского баланса.
Для выполнения работы необходимо
знать: методы группировки, способы, приемы анализа бухгалтерского баланса;
уметь: делать анализ бухгалтерского баланса, используя различные методы, группировать статьи баланса по признакам.
Выполнение данной практической работы способствует формированию профессиональной компетенции ПК 4.2. Составлять формы бухгалтерской отчетности в установленные законодательные сроки. ПК 4.4. Проводить контроль и анализ информации об имуществе и финансовом состоянии организации, ее платежеспособности и должности.
Время выполнения: 80 минут.
Методические рекомендации
Бухгалтерский баланс показывает состояние имущества, собственного капитала и обязательств организации непрерывно нарастающим итогом с момента создания организации. Из всех форм бухгалтерской отчетности бухгалтерский баланс содержит наибольшее количество данных о деятельности организации, необходимых для оценки ее финансового положения: объемы денежных средств, материальных запасов, инвестиций.
Анализ бухгалтерского баланса позволяет оценить эффективность размещения активов предприятия, их достаточность для текущей и предстоящей хозяйственной деятельности; оценить структуру, размер и эффективность привлечения инвестиций; позволяет судить о способности руководства организации развивать бизнес и увеличивать прибыль.
При анализе бухгалтерского баланса используются вертикальный и горизонтальный анализ.
При горизонтальном анализе используют два подхода:
· Сравнение изменение в абсолютных величинах (рублях).
· Сравнение изменений в относительных величинах (процентах).
Важным направлением анализа является вертикальный анализ баланса, в ходе которого оцениваются удельный вес и структурная динамика отдельных групп и статей актива и пассива баланса.
«Хороший» баланс удовлетворяет следующим условиям:
1. Валюта баланса в конце отчетного периода увеличивается по сравнению с началом периода, а темпы роста ее выше уровня инфляции, но не выше темпов роста выручки;
2. При прочих равных условиях темпы роста оборотных активов выше, чем темпы роста необоротных активов и краткосрочных обязательств;
3. Размеры и темпы роста долгосрочных источников финансирования (собственного и долгосрочного заемного капитала) превышают соответствующие показатели по внеоборотным активам;
4. Доля собственного капитала в валюте баланса не ниже 50%;
5. Размеры, доля и темпы роста дебиторской и кредиторской задолженности примерно одинаковые;
6. В балансе отсутствуют непокрытые убытки.
При анализе баланса целесообразно активы и пассивы группировать.
Все имущество по степени ликвидности подразделяется на четыре группы:
- первоклассные ликвидные активы – все виды денежных средств и краткосрочные финансовые вложения (ценные бумаги);
- быстрореализуемые активы – дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
среднереализуемые активы – статьи раздела II актива баланса, включающие запасы, налог на добавленную стоимость, дебиторскую задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
- труднореализуемые - статьи раздела I актива баланса (внеоборотные активы). Источники средств предприятия (пассив баланса) по степени возрастания сроков обязательств также подразделяются на четыре группы:
- наиболее срочные обязательства – к ним относится кредиторская задолженность
- срочные пассивы - это краткосрочные заемные средства и прочие краткосрочные пассивы;
- долгосрочные пассивы - долгосрочные кредиты и прочие долгосрочные пассивы (это статьи баланса, относящиеся к 4 разделу баланса пассива);
- постоянные пассивы – статьи раздела баланса «Капитал и резервы»
Порядок выполнения работы и форма отчетности:
Задание
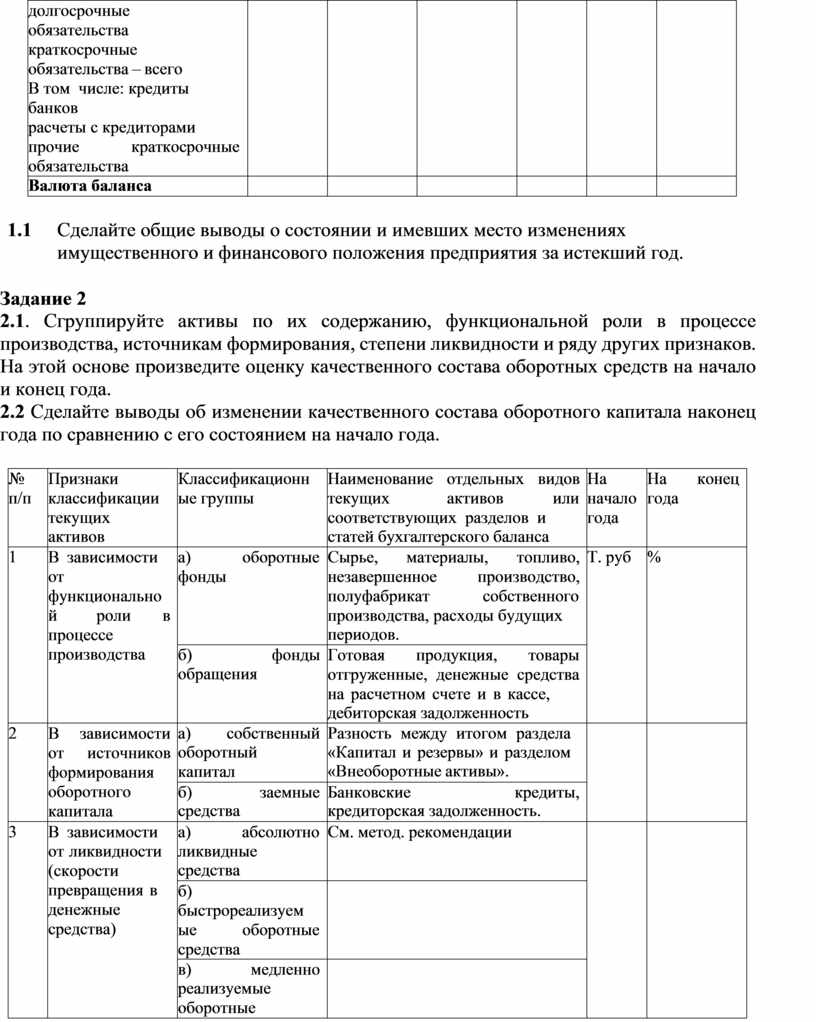
1.1 По данным бухгалтерского баланса проанализируйте структуру имущества предприятия и источников его образования, используя таблицу.
|
Показатели |
На начало года |
На конец года |
Изменения |
|||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
Абс. |
Отн., % |
|
|
1 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Актив Внеоборотные активы Оборотные активы – всего из них: производственные запасы: в т.ч. готовая продукция |
|
|
|
|
|
|
|
Ликвидные активы - всего В том числе: денежные средства краткосрочные финансовые вложения дебиторская задолженность (срок платежей по которой наступает в течении 12 месяцев после отчетного периода) товары отгруженные |
|
|
|
|
|
|
|
Пассив Собственный капитал Заемные средства – всего Из них: |
|
|
|
|
|
|
|
долгосрочные обязательства краткосрочные обязательства – всего В том числе: кредиты банков расчеты с кредиторами прочие краткосрочные обязательства |
|
|
|
|
|
|
|
Валюта баланса |
|
|
|
|
|
|
1.2 Сделайте общие выводы о состоянии и имевших место изменениях имущественного и финансового положения предприятия за истекший год.
Задание 2
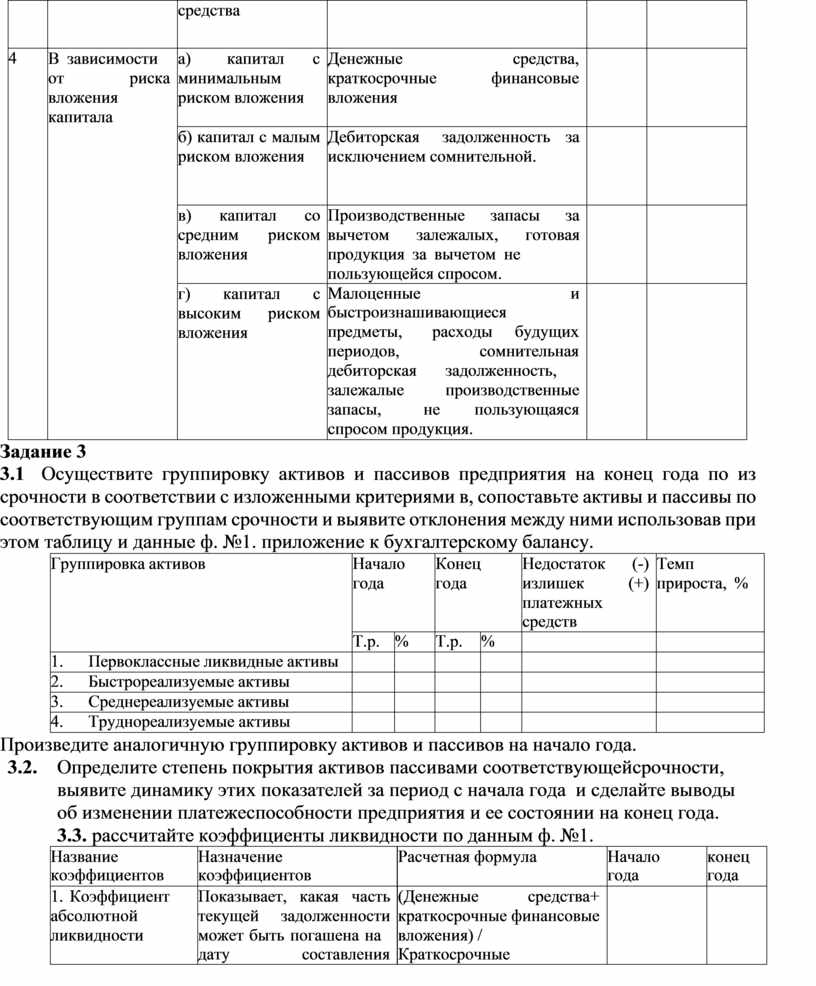
2.1. Сгруппируйте активы по их содержанию, функциональной роли в процессе производства, источникам формирования, степени ликвидности и ряду других признаков. На этой основе произведите оценку качественного состава оборотных средств на начало и конец года.
2.2 Сделайте выводы об изменении качественного состава оборотного капитала на конец года по сравнению с его состоянием на начало года.
|
№ п/п |
Признаки классификации текущих активов |
Классификационн ые группы |
Наименование отдельных видов текущих активов или соответствующих разделов и статей бухгалтерского баланса |
На начал о года |
На конец года |
|
1 |
В зависимости от функционально й роли в процессе производства |
а) оборотные фонды |
Сырье, материалы, топливо, незавершенное производство, полуфабрикат собственного производства, расходы будущих периодов. |
Т. руб |
% |
|
б) фонды обращения |
Готовая продукция, товары отгруженные, денежные средства на расчетном счете и в кассе, дебиторская задолженность |
||||
|
2 |
В зависимости от источников формирования оборотного капитала |
а) собственный оборотный капитал |
Разность между итогом раздела «Капитал и резервы» и разделом «Внеоборотные активы». |
|
|
|
б) заемные средства |
Банковские кредиты, кредиторская задолженность. |
||||
|
3 |
В зависимости от ликвидности (скорости превращения в денежные средства) |
а) абсолютно ликвидные средства |
См. метод. рекомендации |
|
|
|
б) быстрореализуем ые оборотные средства |
|
||||
|
в) медленно реализуемые оборотные |
|
|
|
|
средства |
|
|
|
|
4 |
В зависимости от риска вложения капитала |
а) капитал с минимальным риском вложения |
Денежные средства, краткосрочные финансовые вложения |
|
|
|
б) капитал с малым риском вложения |
Дебиторская задолженность за исключением сомнительной. |
|
|
||
|
в) капитал со средним риском вложения |
Производственные запасы за вычетом залежалых, готовая продукция за вычетом не пользующейся спросом. |
|
|
||
|
г) капитал с высоким риском вложения |
Малоценные и быстроизнашивающиеся предметы, расходы будущих периодов, сомнительная дебиторская задолженность, залежалые производственные запасы, не пользующаяся спросом продукция. |
|
|
Задание 3
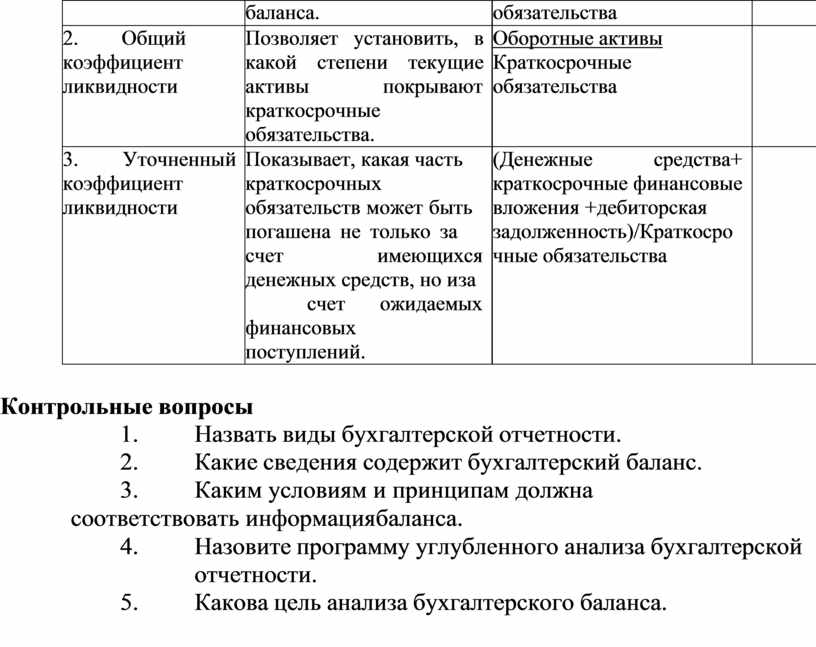
3.1 Осуществите группировку активов и пассивов предприятия на конец года по из срочности в соответствии с изложенными критериями в, сопоставьте активы и пассивы по соответствующим группам срочности и выявите отклонения между ними использовав при этом таблицу и данные ф. №1. приложение к бухгалтерскому балансу.
|
Группировка активов |
Начало года |
Конец года |
Недостаток (-) излишек (+) платежных средств |
Темп прироста, % |
||
|
Т.р. |
% |
Т.р. |
% |
|
|
|
|
1. Первоклассные ликвидные активы |
|
|
|
|
|
|
|
2. Быстрореализуемые активы |
|
|
|
|
|
|
|
3. Среднереализуемые активы |
|
|
|
|
|
|
|
4. Труднореализуемые активы |
|
|
|
|
|
|
Произведите аналогичную группировку активов и пассивов на начало года.
3.2. Определите степень покрытия активов пассивами соответствующей срочности, выявите динамику этих показателей за период с начала года и сделайте выводы об изменении платежеспособности предприятия и ее состоянии на конец года.
3.3. рассчитайте коэффициенты ликвидности по данным ф. №1.
|
Название коэффициентов |
Назначение коэффициентов |
Расчетная формула |
Начало года |
конец года |
|
1. Коэффициент абсолютной ликвидности |
Показывает, какая часть текущей задолженности может быть погашена на дату составления |
(Денежные средства+ краткосрочные финансовые вложения) / Краткосрочные |
|
|
|
|
баланса. |
обязательства |
|
|
|
2. Общий коэффициент ликвидности |
Позволяет установить, в какой степени текущие активы покрывают краткосрочные обязательства. |
Оборотные активы Краткосрочные обязательства |
|
|
|
3. Уточненны й коэффициент ликвидности |
Показывает, какая часть краткосрочных обязательств может быть погашена не только за счет имеющихся денежных средств, но и за счет ожидаемых финансовых поступлений. |
(Денежные средства+ краткосрочные финансовые вложения + дебиторская задолженность)/Краткосро чные обязательства |
|
|
Контрольные вопросы
1. Назвать виды бухгалтерской отчетности.
2. Какие сведения содержит бухгалтерский баланс.
3. Каким условиям и принципам должна соответствовать информация баланса.
4. Назовите программу углубленного анализа бухгалтерской отчетности.
5. Какова цель анализа бухгалтерского баланса.
Скачано с www.znanio.ru

Материалы на данной страницы взяты из открытых источников либо размещены пользователем в соответствии с договором-офертой сайта. Вы можете сообщить о нарушении.


